VALUE ROAD LAB / INTRODUCTORY COURSE
バリューロード会計入門講座
自社が生み出した価値を、
次の経営判断へ。
現金が残る経営へ。
顧客に届けた価値を付加価値として捉え、投資とリターンを数字で把握する。価値創造から入金、現金残高までを一気通貫で管理し、意思決定を通じて期末現金残高の最大化と資金ショートの防止を目指す、新しい管理会計を学びます。成果を保証するものではありません。
VALUE CREATION TO CASH
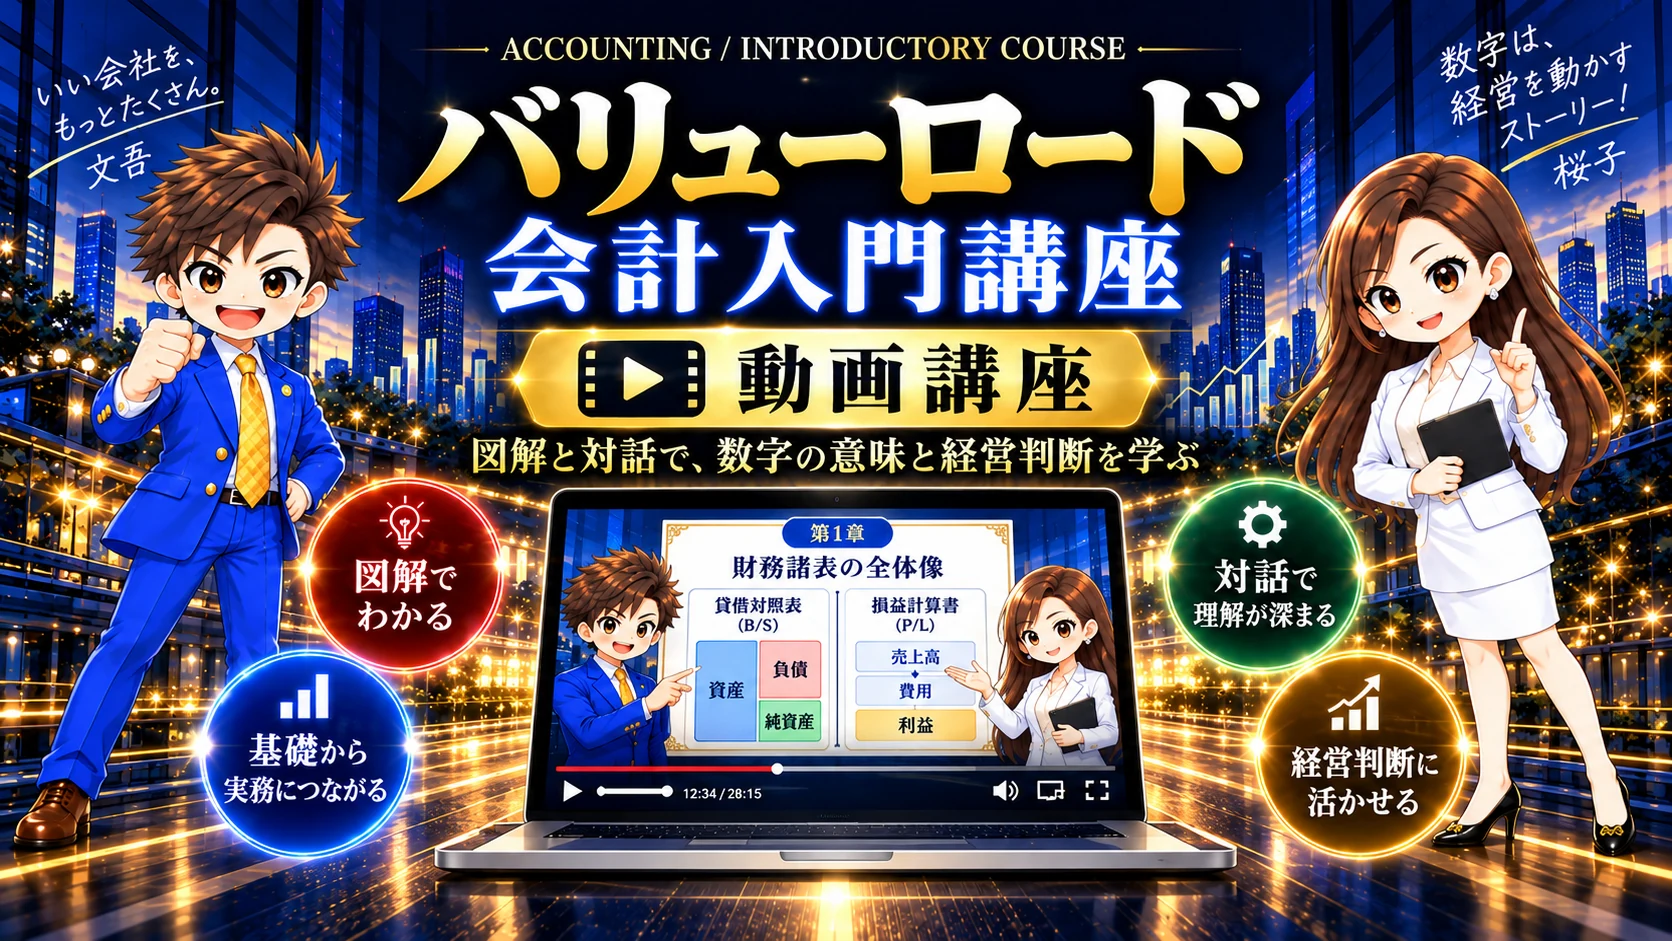
バリューロード会計入門講座とは?
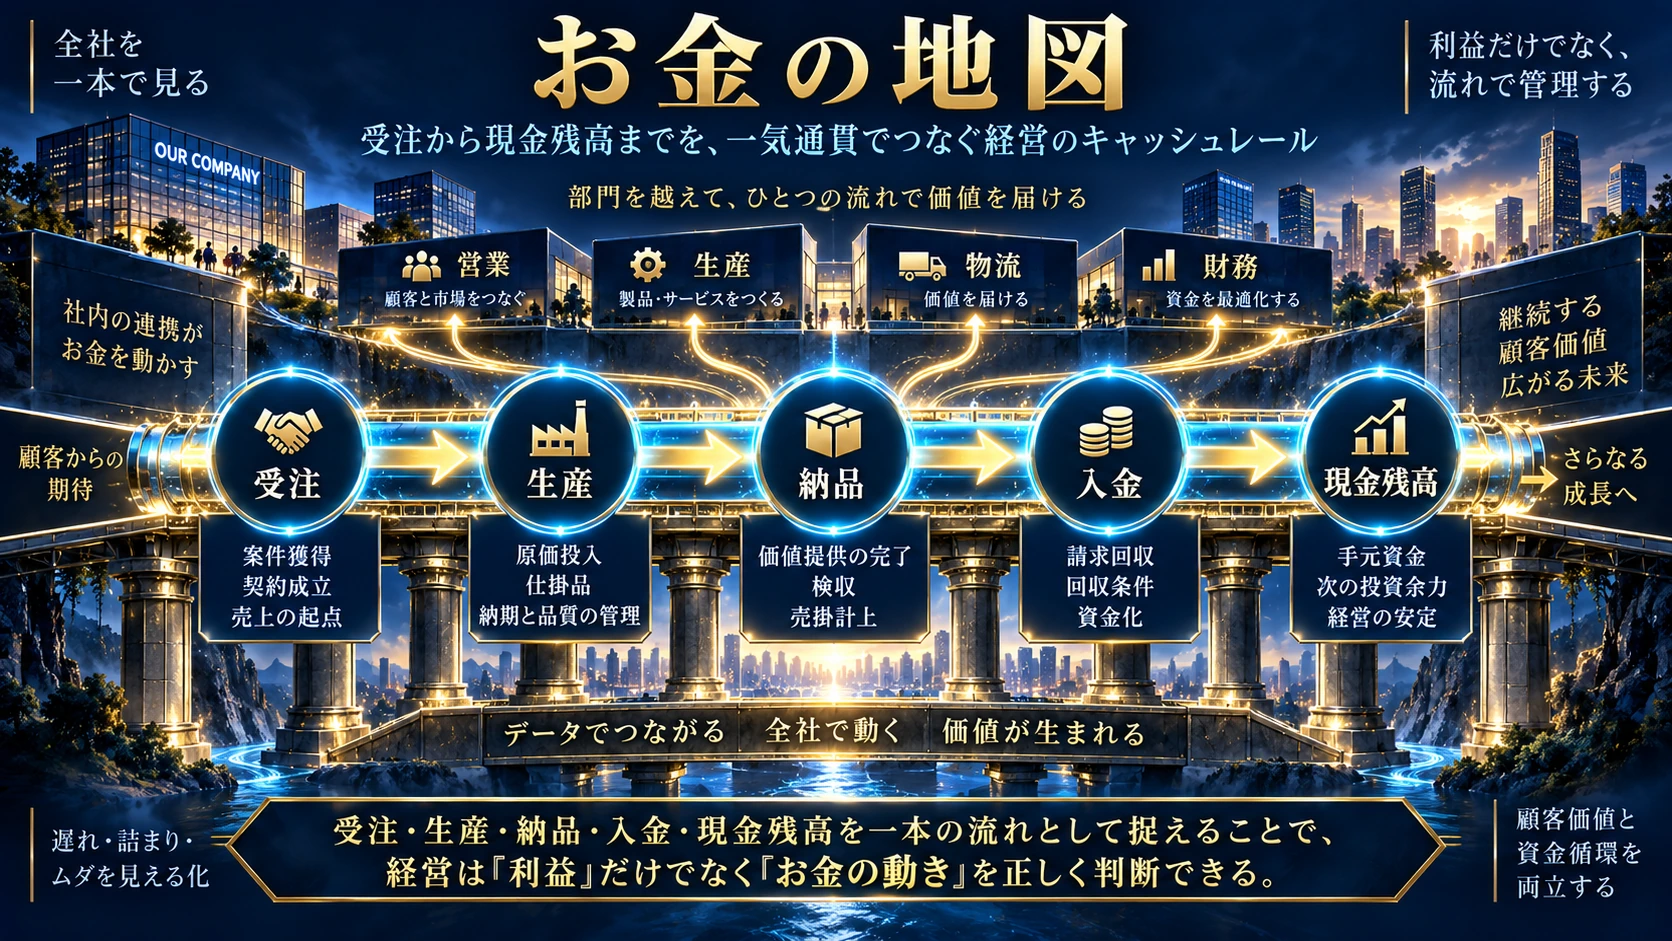
顧客に届ける価値と、会社に残る現金。その両方を高めるために。
バリューロード会計は、顧客を起点とした価値の創造・提供を、自社が創造した付加価値として見える化し、期末現金残高まで一貫して捉える会計モデルです。
実際の税込取引を起点に、自社の付加価値と採算、資金化、現金残高をつなげます。「どこで価値が生まれ、どこで資金化が進み、どこに改善の余地があるのか」を、お金の地図で確かめ、次の意思決定へつなぎます。
図は受注生産型の流れです。見込生産型では生産が受注より先になります。請求は重要な手続きとして扱い、独立した第6フェーズには数えません。
TRY BEFORE YOU CHOOSE
まずは、無料イントロから。
購入前に、講座のテーマと学び方を確かめられます。
CHOOSE YOUR STYLE
あなたに合う学び方を選ぶ。
動画・音声には共通教科書が付属。参考書は、単独でも読み進められる別教材です。
フルパッケージ
見る・聴く・読むを、ひとつに。
- 本編8章の動画・音声
- 共通教科書PDF 28ページ
- 独立実務参考書PDF 65ページ
単品合計9,940円より2,960円お得
約30%お得
VALUE EXCHANGE TO VALUE ADDED
付加価値とは何か。
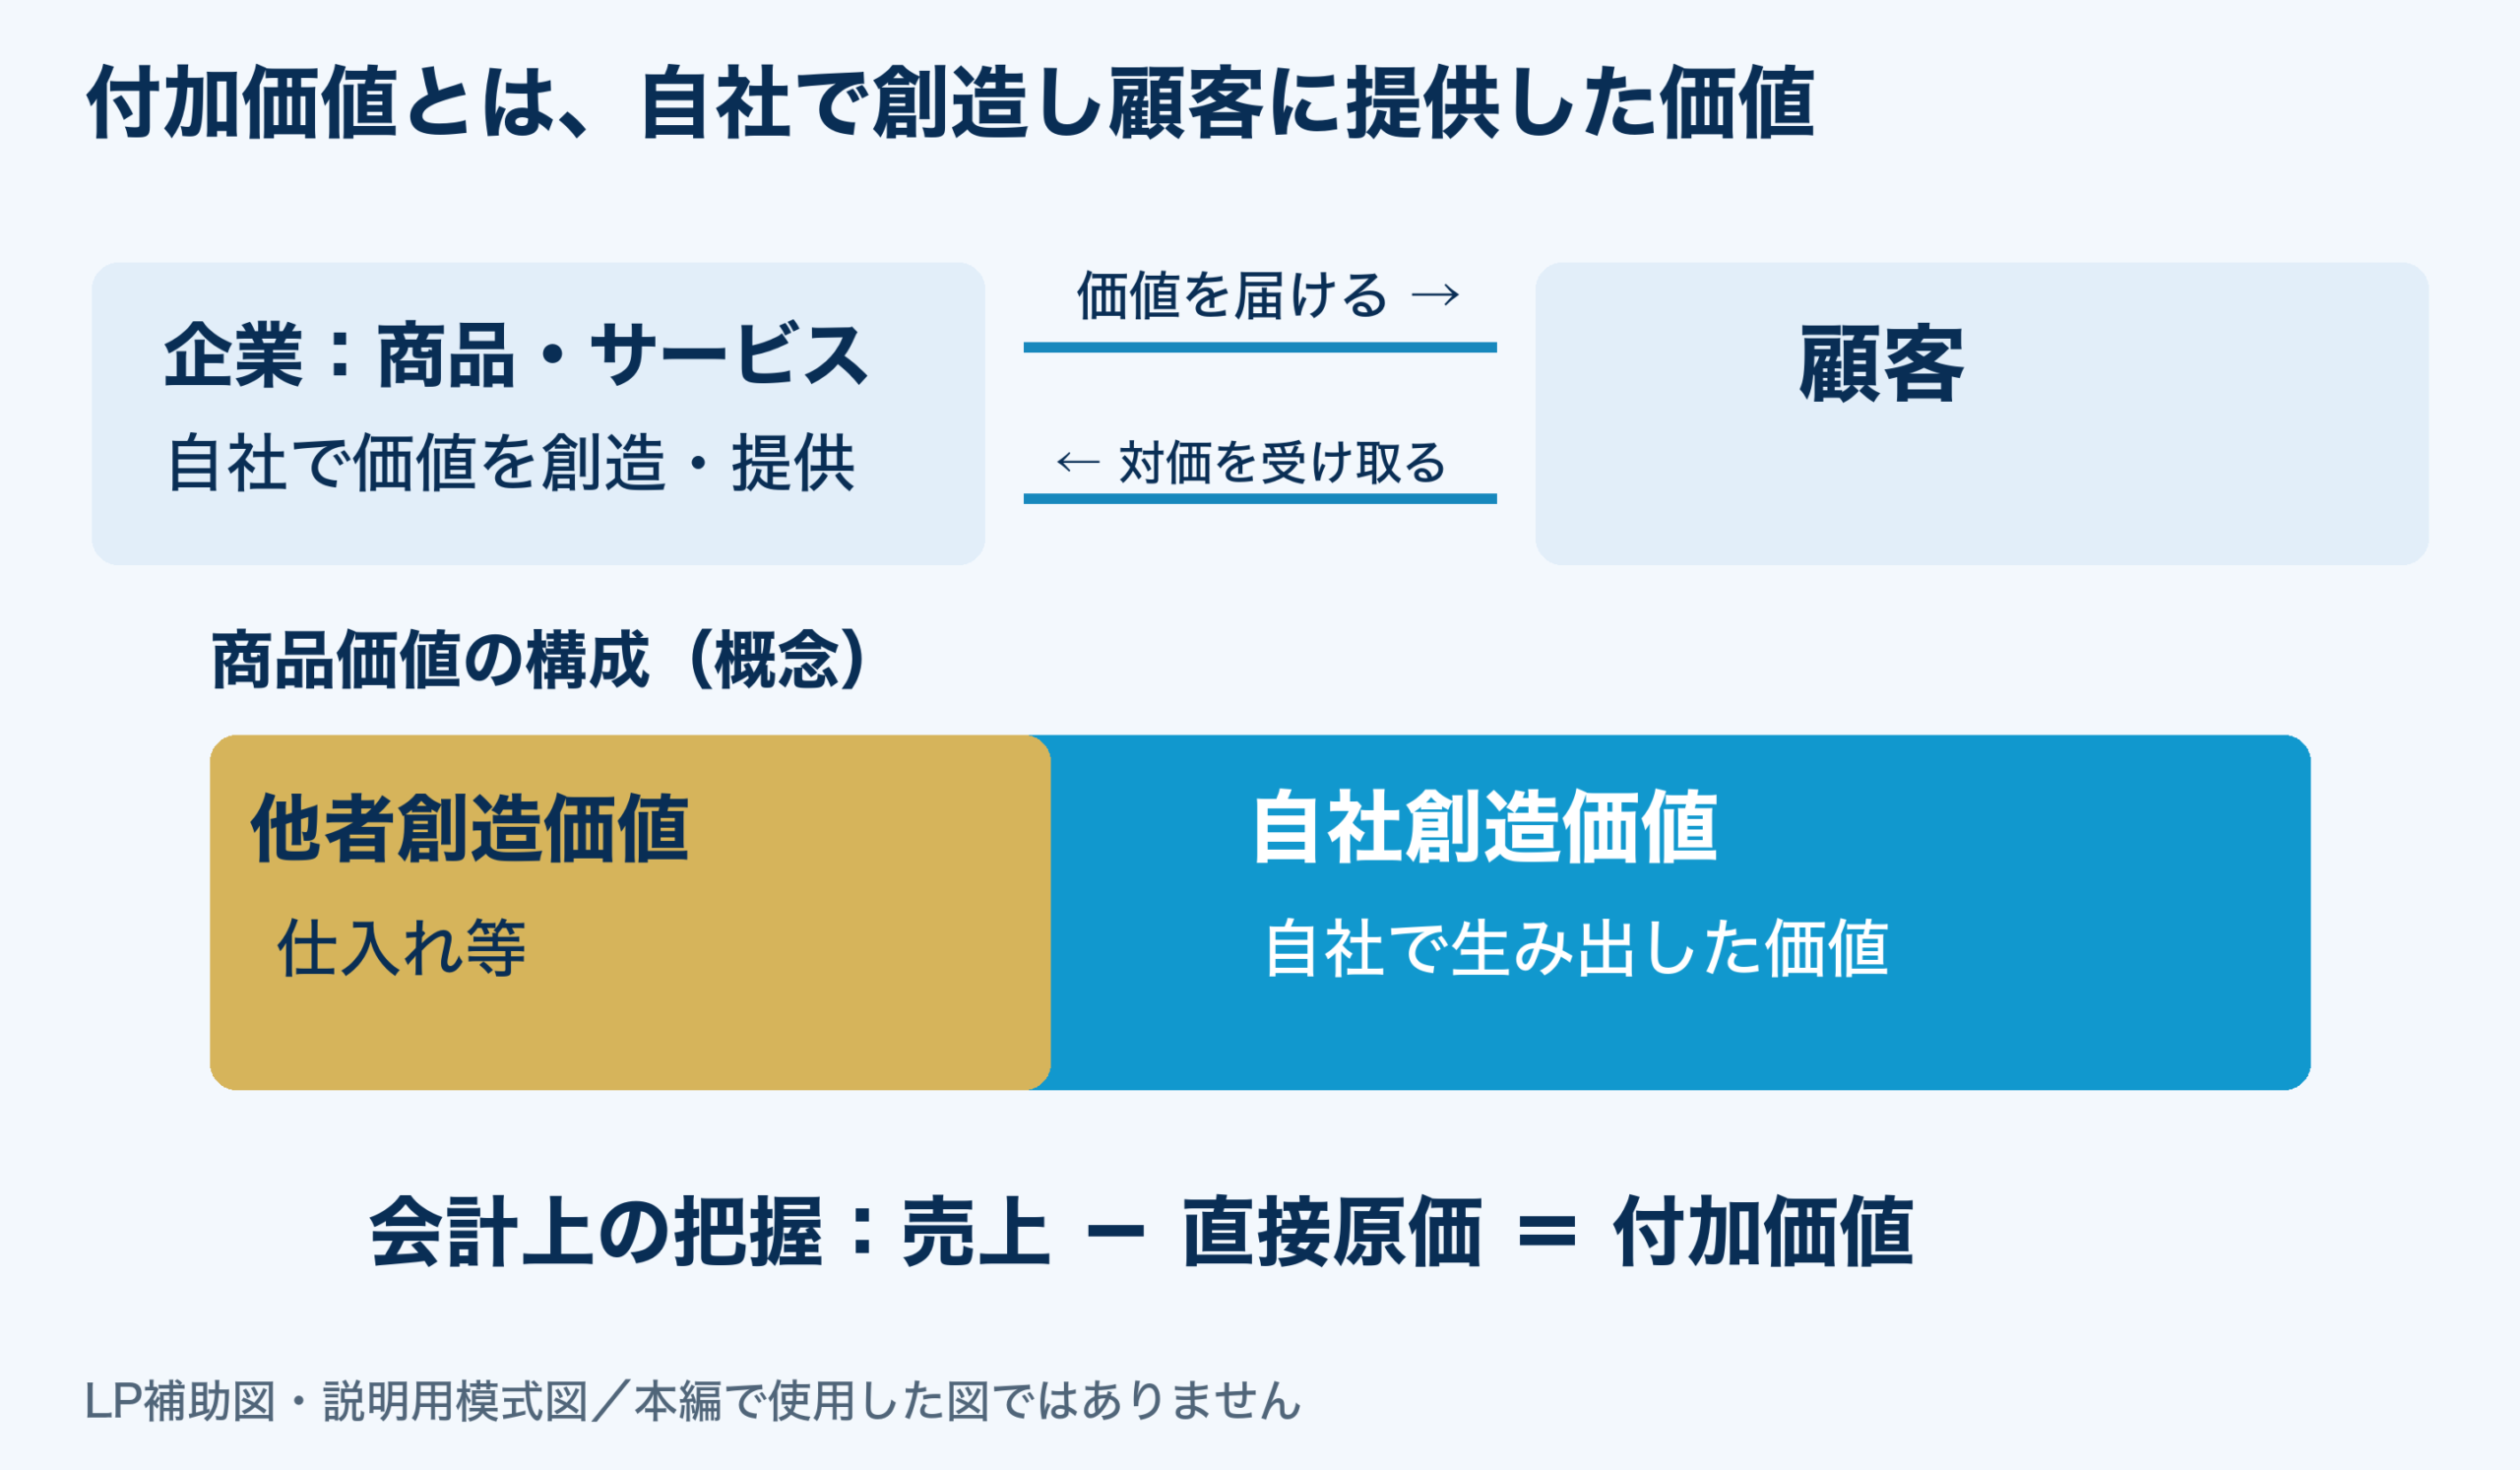
企業が自社で創造し、顧客に提供した価値。
企業は商品・サービスの価値を顧客へ届け、対価を受け取ります。その商品価値は、仕入れ等による他者創造価値と、自社で生み出した自社創造価値から構成されると捉えます。
自社創造価値を、会計上は「売上−直接原価=付加価値」として把握します。
顧客が主観的に感じる価値を、そのまま会計上の金額と同一視するものではありません。図は価値の構成と会計上の把握を対応させる概念図です。
なぜ付加価値が、経営の重要指標なのか。
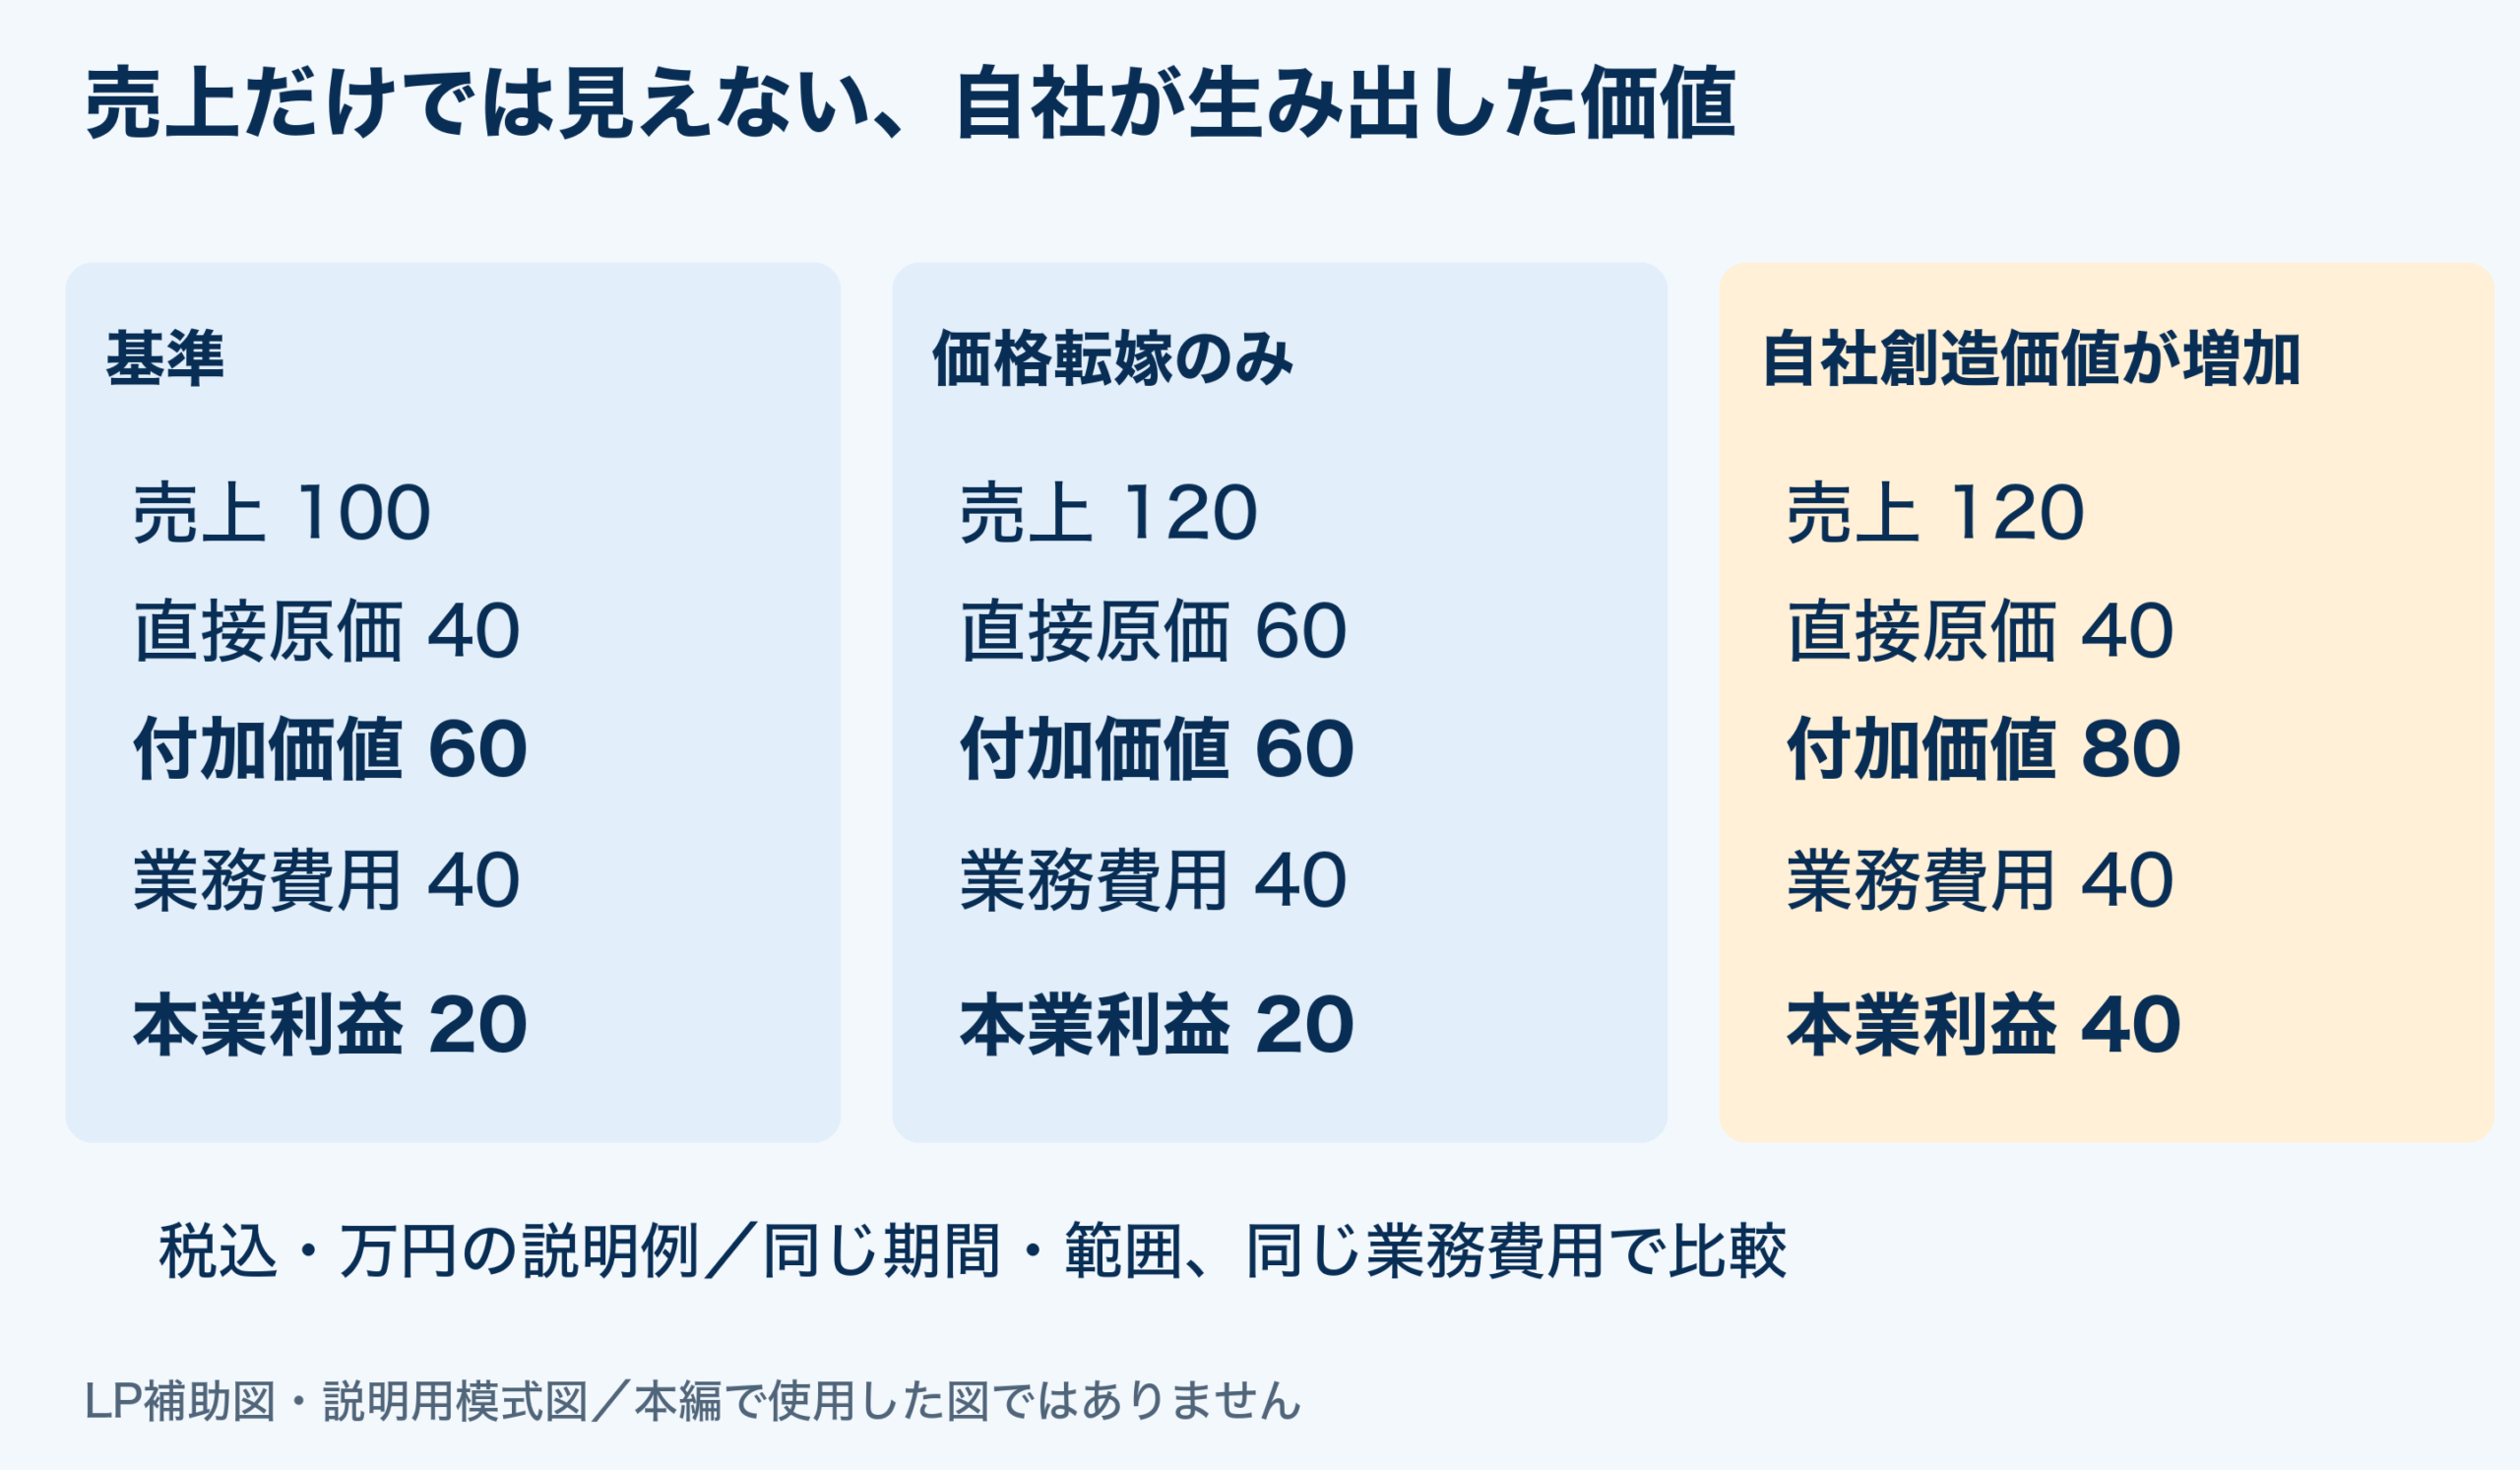
売上の増加と、自社が生み出す価値の増加を分けて見る。
売上が20増えても、原材料等の直接原価が同額の20増えれば、付加価値は60のままです。一方、直接原価を40に保って売上が120になれば、付加価値は80へ増えます。
基準:100−40=VA60、60−費用40=利益20
価格転嫁のみ:120−60=VA60、利益20
自社創造価値が増加:120−40=VA80、利益40
税込・万円、同じ期間・範囲の説明例です。実績値ではありません。
本業利益=付加価値−業務費用。同じ業務費用なら、付加価値が増えた分だけ本業利益が増えます。費用も変わる場合は、付加価値の増分から費用の増分を差し引いて判断します。
付加価値の増加だけで、利益や現金の増加を保証するものではありません。現金を残すには、入金・資金収支の管理も必要です。
THREE PERSPECTIVES, ONE VALUE
同じ付加価値を、3つの視点から経営判断へ。
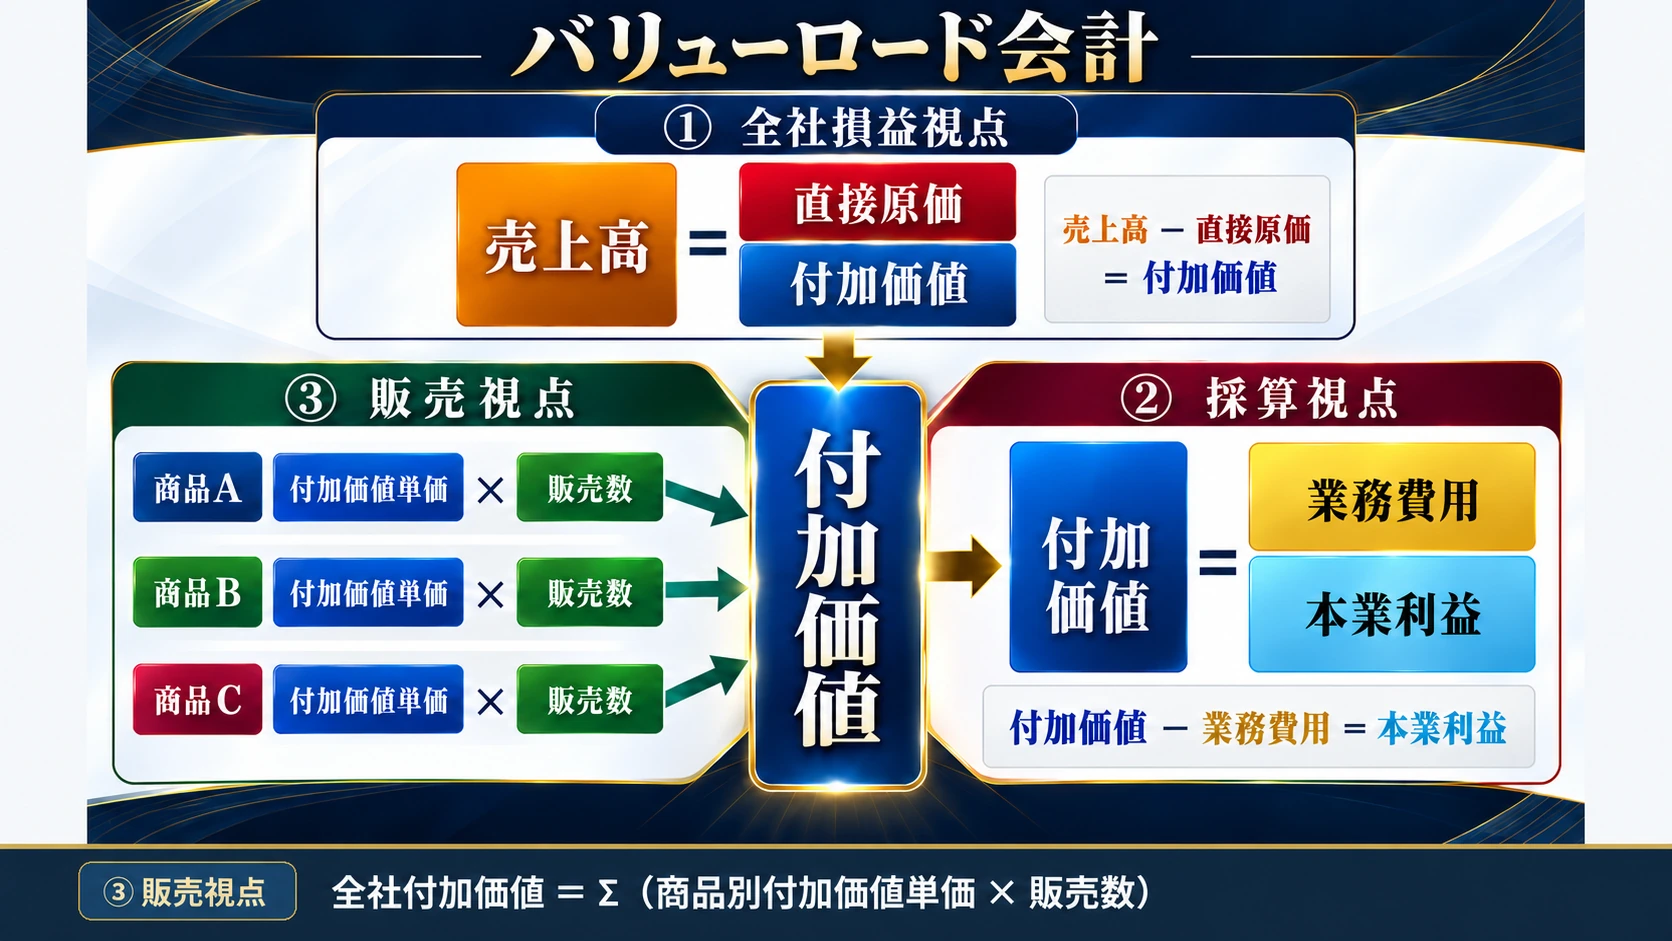
自社が生み出した価値を、経営管理の中心へ。
付加価値は、自社が価値創造によって生み出した成果を捉える重要な管理指標です。全社損益・採算・販売の3つの視点から、同じ事業の実態を確かめます。
自社が生み出した価値を、会社全体で把握する。
全社損益:付加価値=売上−直接原価
期間ごとの付加価値を比べ、売上の変動と価値創造の関係を確かめます。
いま、本業は黒字か。日々の採算をひと目で判断する。
採算:本業利益=付加価値−業務費用
期間の付加価値累計が業務費用線を超えれば黒字、下回れば赤字。投資した費用が成果につながっているかを確かめます。
どの商品を、いくらで、いくつ売るか。次の打ち手が見えてくる。
販売:全社付加価値=Σ(商品別付加価値単価×販売数量)
商品構成・重点商品・施策をシミュレーション。税込販売単価−税込直接原価単価=付加価値単価として、同じ範囲・期間で比べます。
全社損益では、一定期間に自社が創造した価値を把握します。採算では、期間付加価値が業務費用を上回れば黒字、下回れば赤字と確かめます。販売では、重点商品の付加価値単価と数量を動かし、次の打ち手をシミュレーションします。
金額は実際の税込取引を原則とします。消費税納付は現金残高フェーズの税金等支出、利息はその他費用支出として区別。各フェーズの付加価値は合算しません。本業利益は独自管理指標で、財務会計の営業利益とは必ずしも一致しません。
投資した費用から、どれだけの価値を生み出したか。
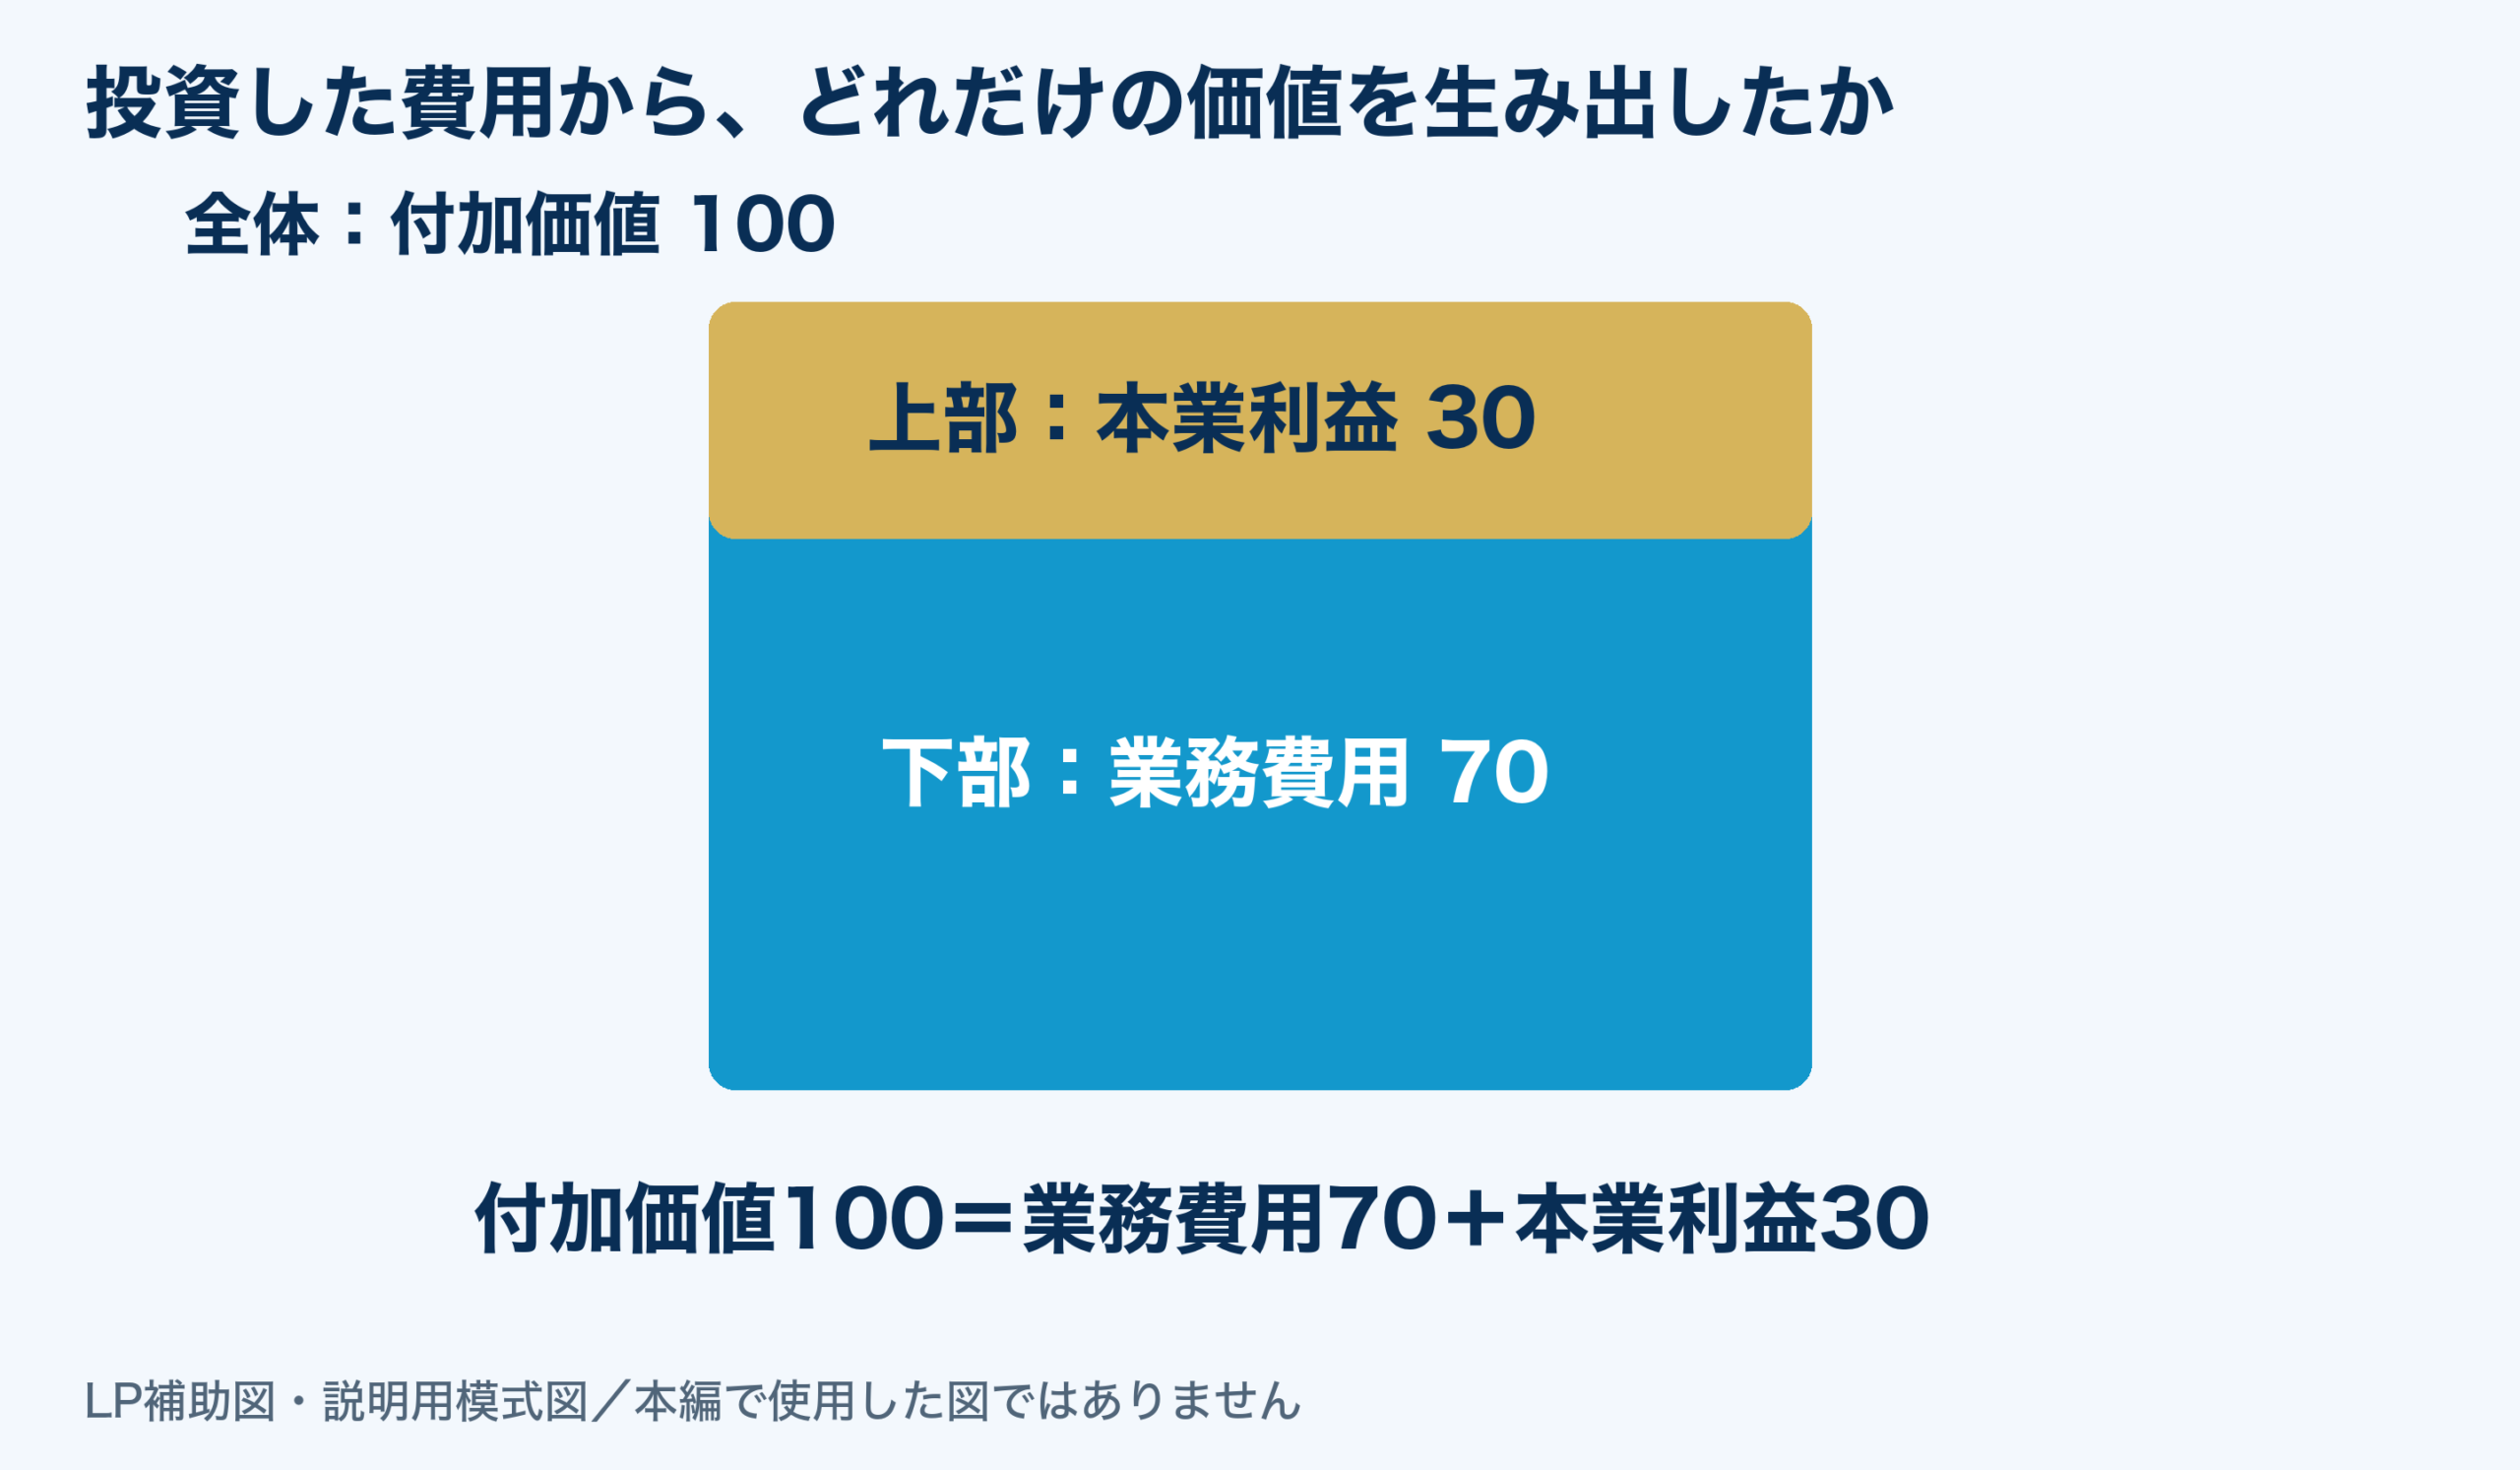
何を投入して、どれだけの価値を生み出したか。
業務費用を価値創造への経営上の投資、付加価値をそのリターンとして捉え、差額を本業利益として確かめます。縦の矩形の下部が業務費用、上部が本業利益。その合計が付加価値です。投資した費用に対し、どれだけの価値を生み出したかを確かめます。数値は説明用の例です。ここでの「投資」は経営管理上の見方であり、資産計上や税法上の認定を示すものではありません。
BEFORE
売上の大小だけで判断
忙しいのに利益が残らない理由が見えにくい。
AFTER / 学ぶ視点
付加価値と費用の関係で考える
採算の違いを、構造から問い直す。
付加価値が業務費用線を超えたら、本業は黒字。
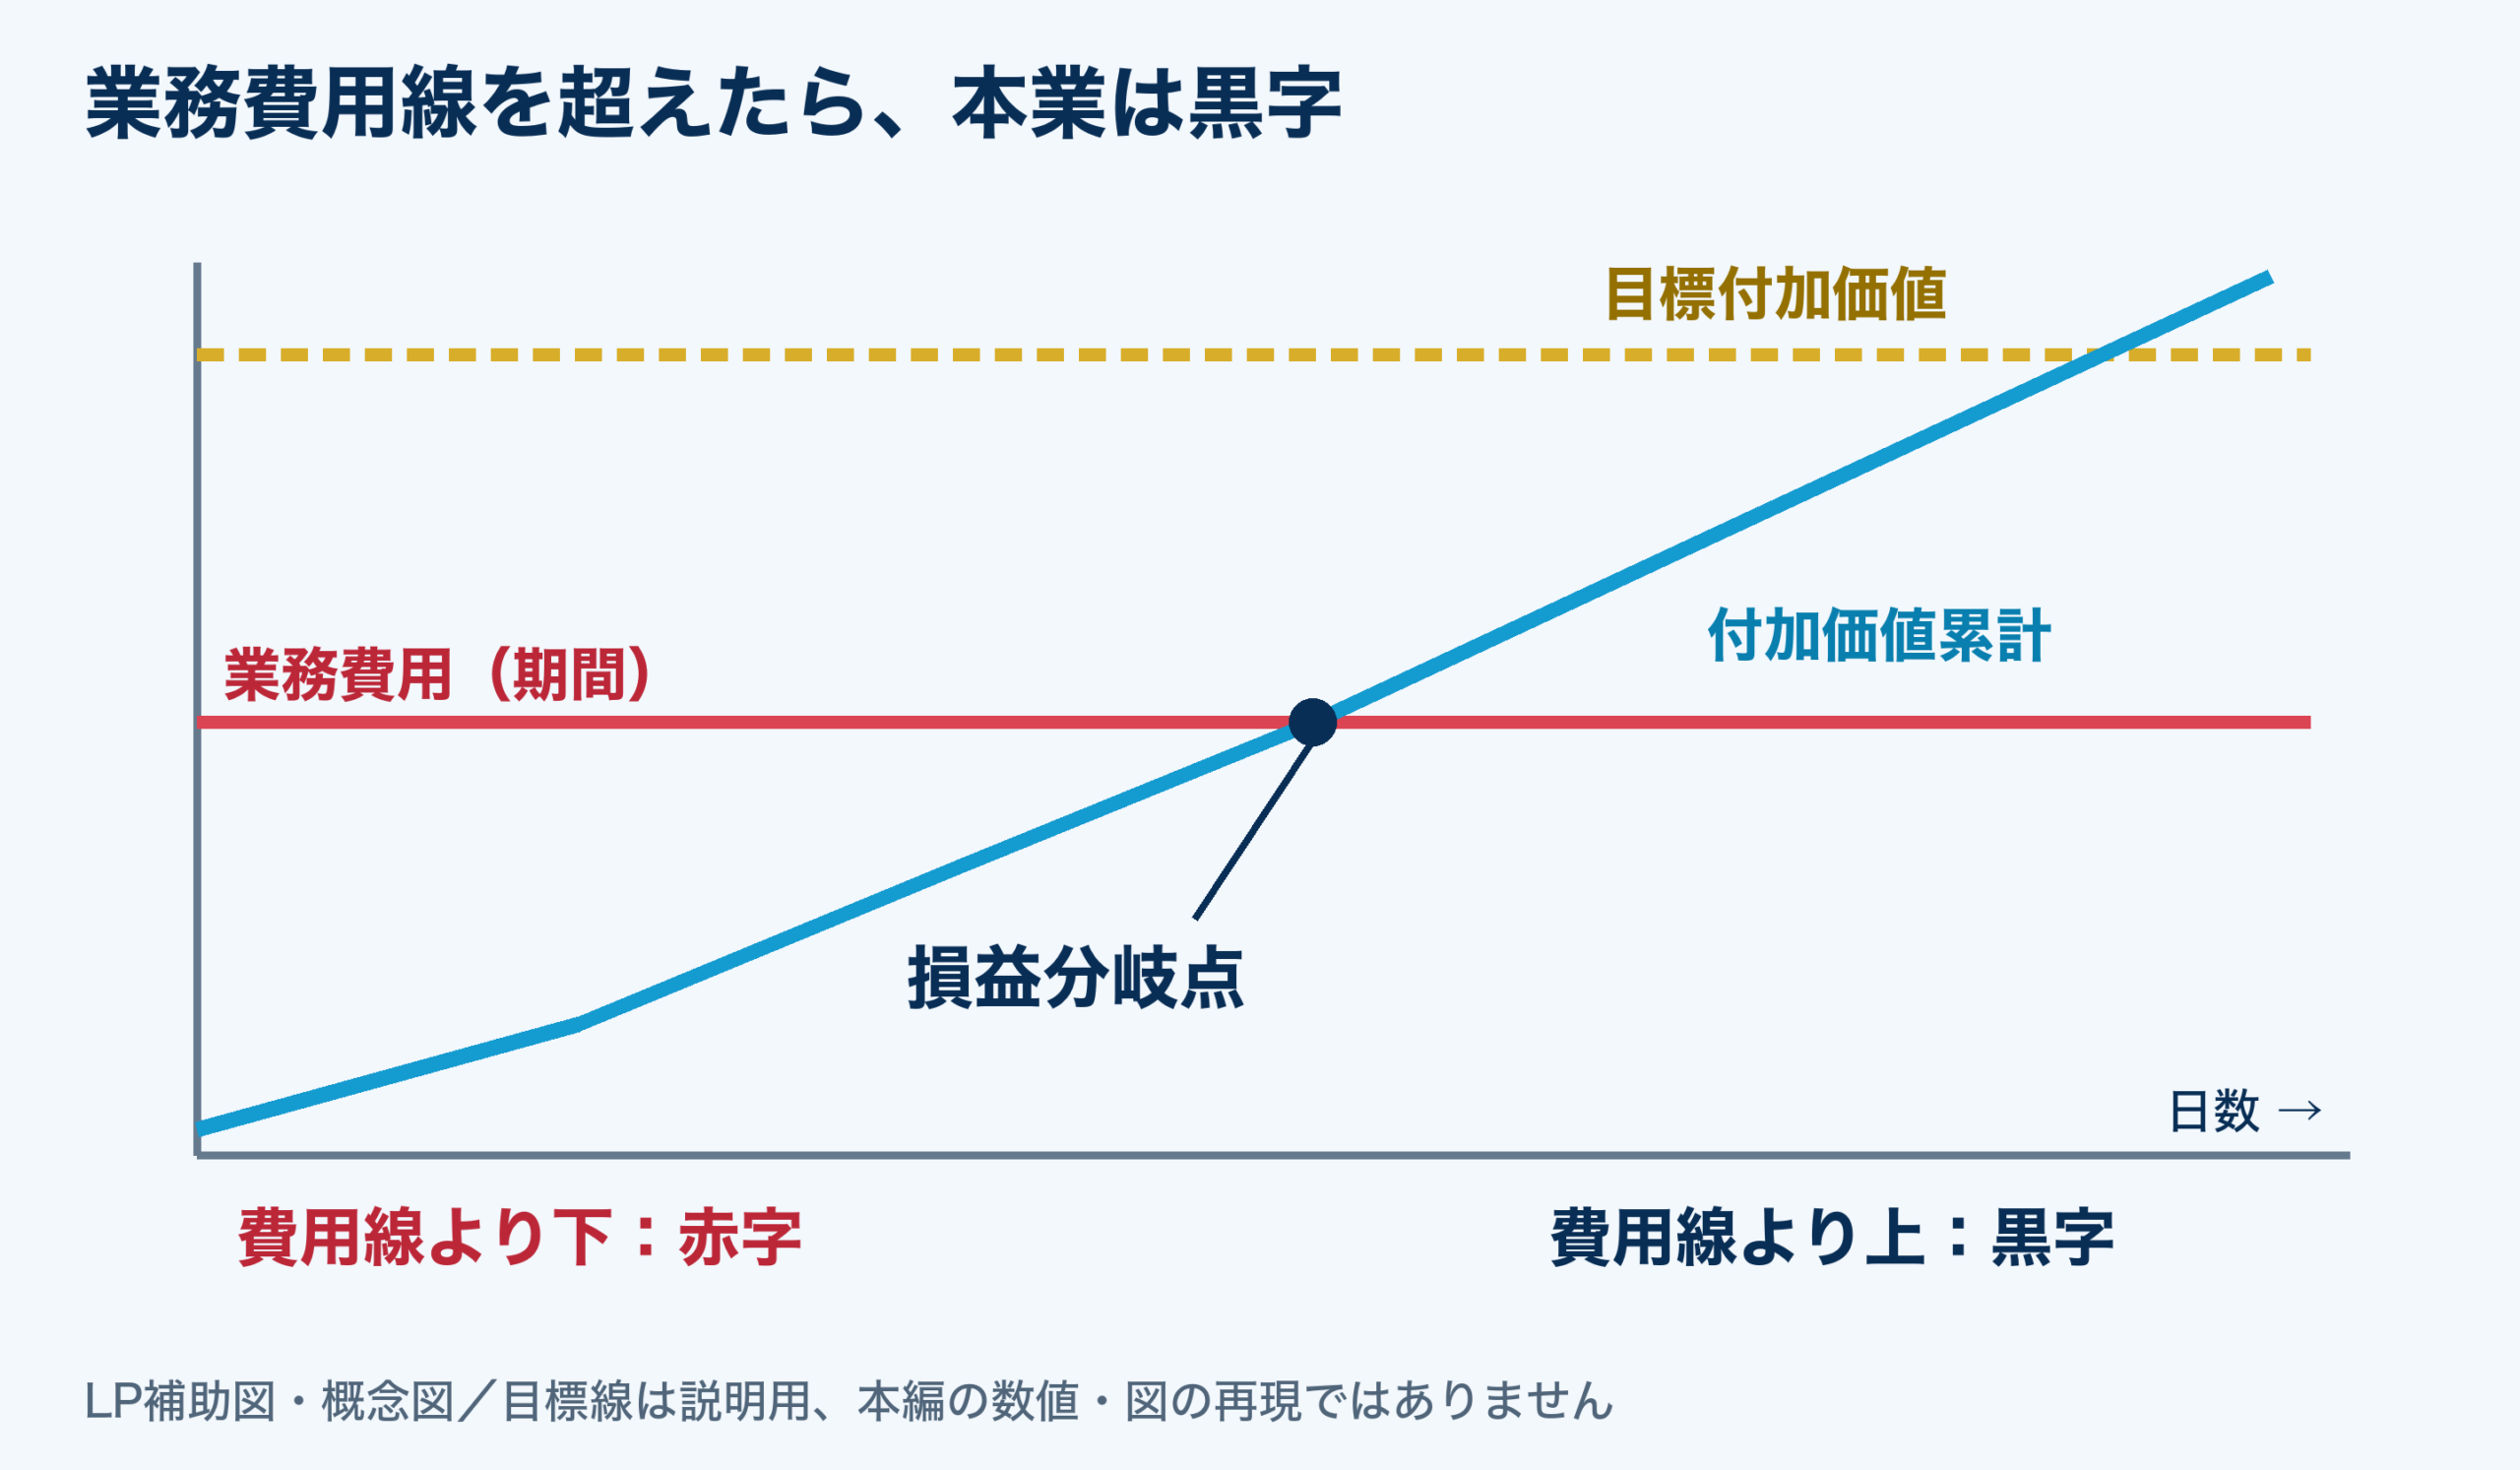
日々の積み上がりを、次の判断へ。
日次累計の付加価値と業務費用の線を比べると、現時点の採算や目標との差を捉えられます。商品別の単価と数量へ戻り、何を確かめるかを考えます。
本業利益=付加価値−業務費用。税込・消費税納付前の独自管理指標であり、財務会計の営業利益とは必ずしも一致しません。
生み出した価値を、手元に残る現金へ。
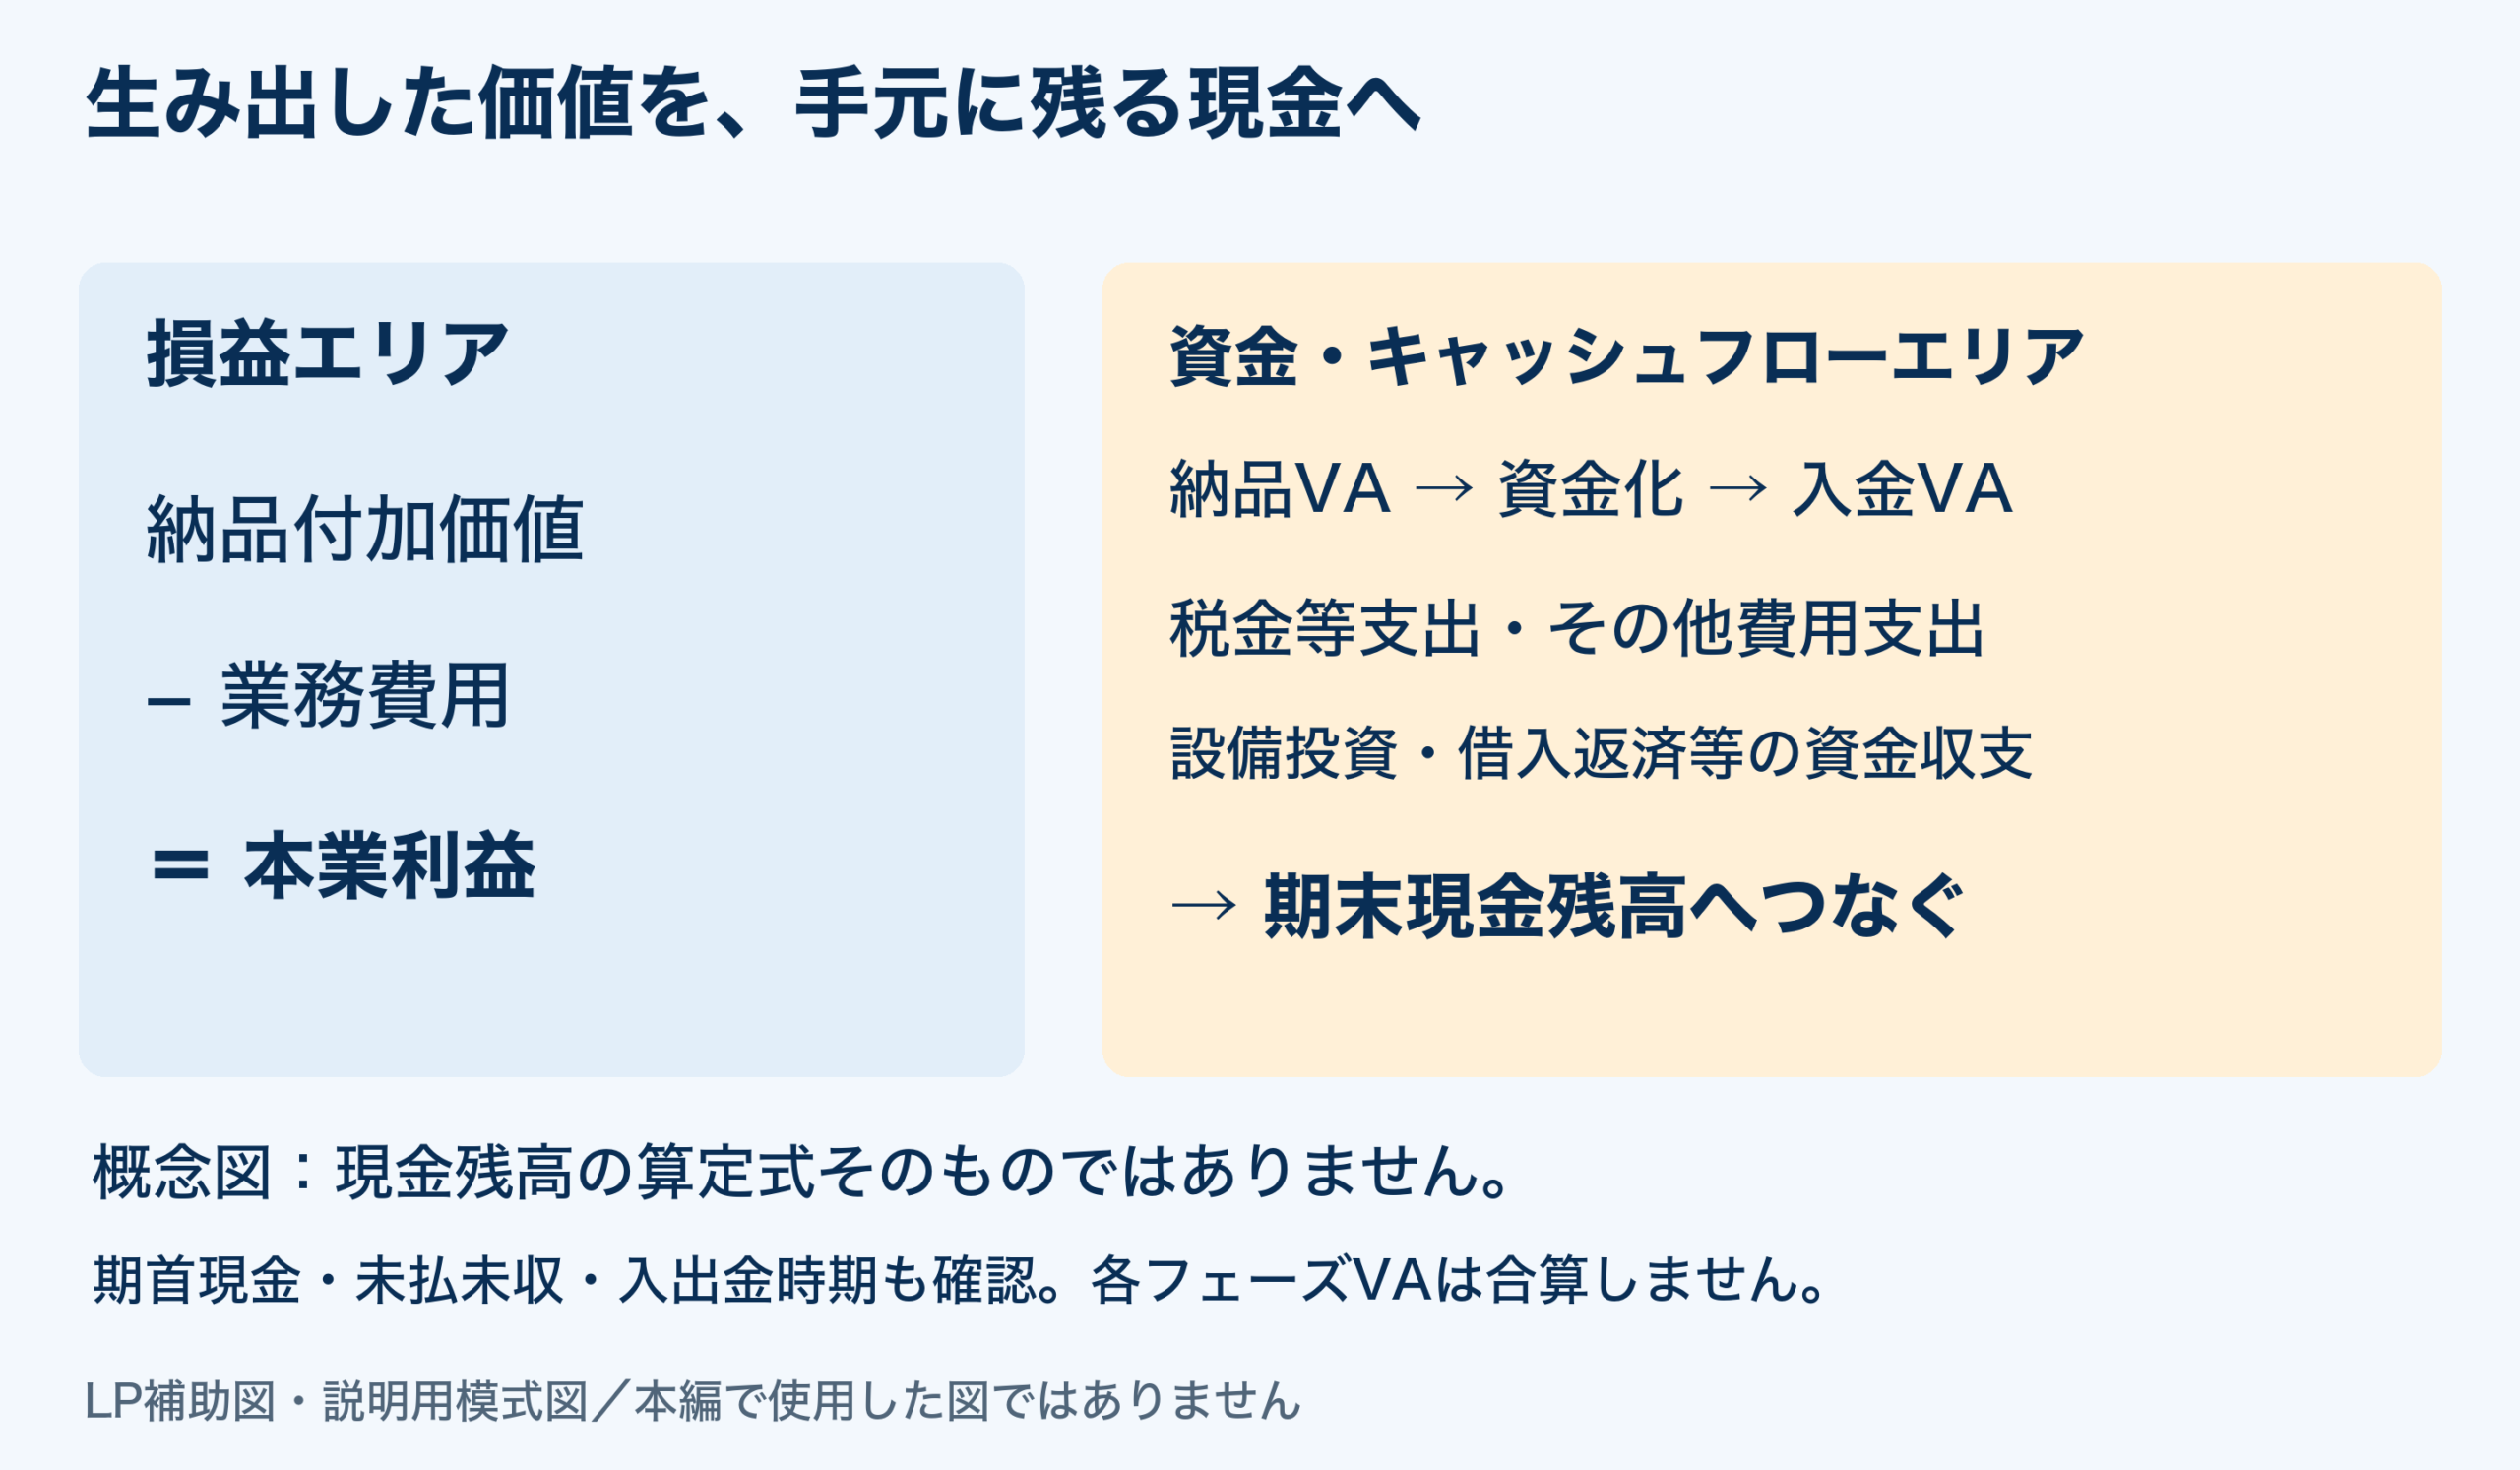
損益・資金化・現金を、分けてつなげる。
付加価値が生まれたことと、入金され手元に現金が残ることは同じではありません。納品付加価値がどれだけ入金付加価値へ転換したかを確かめ、税金・利息・投資・返済などの支出も含めて現金の動きを見ます。
この図は、資金化と資金収支の関係を説明する概念図です。現金残高の算定式そのものを表すものではありません。期首現金残高、未払・未収と実際の入出金時期を揃えて確認します。各フェーズの付加価値は合算しません。
現金増加や資金ショート回避を保証するものではありません。この図単独で資金繰り全体を表すものではありません。
CURRICULUM
図解で確かめながら、順を追って学ぶ。
無料イントロの後、本編を章ごとに学べます。動画本編は合計約143分16秒。無料イントロは18:25です。
既存の講義図解と、新しく作成したLP補助図を区別して掲載しています。補助図が本編映像に登場することを示すものではありません。画像を押すと拡大できます。
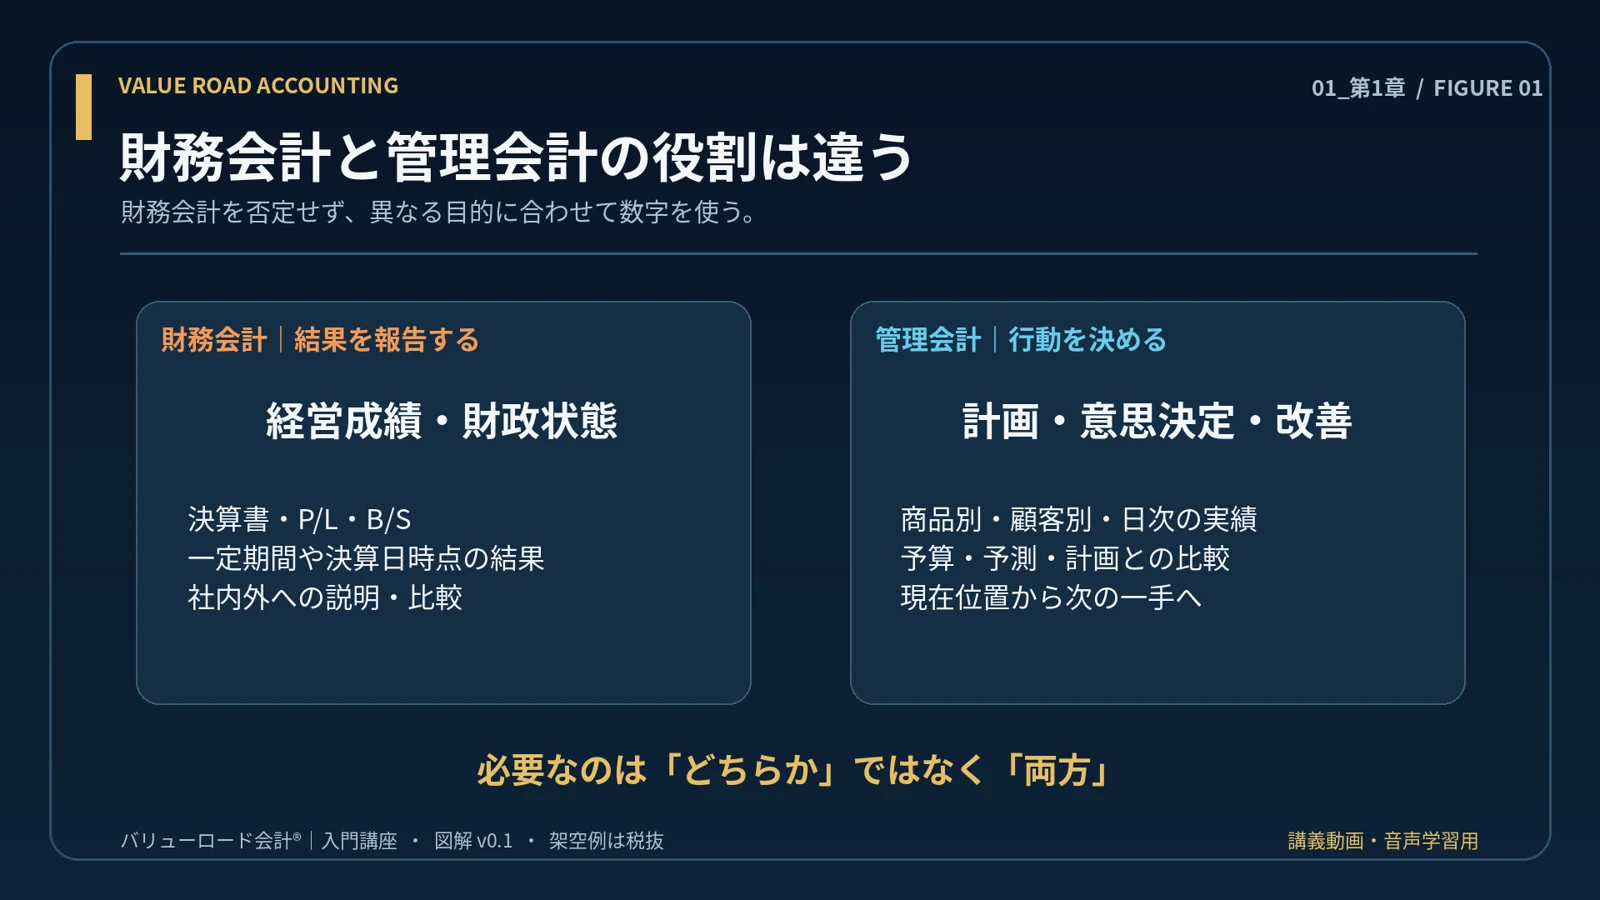
黒字なのに金が消える理由
この章で学べること
- 財務会計と管理会計の役割を区別する
- 利益だけでは説明できない、日々の判断の問いを持つ
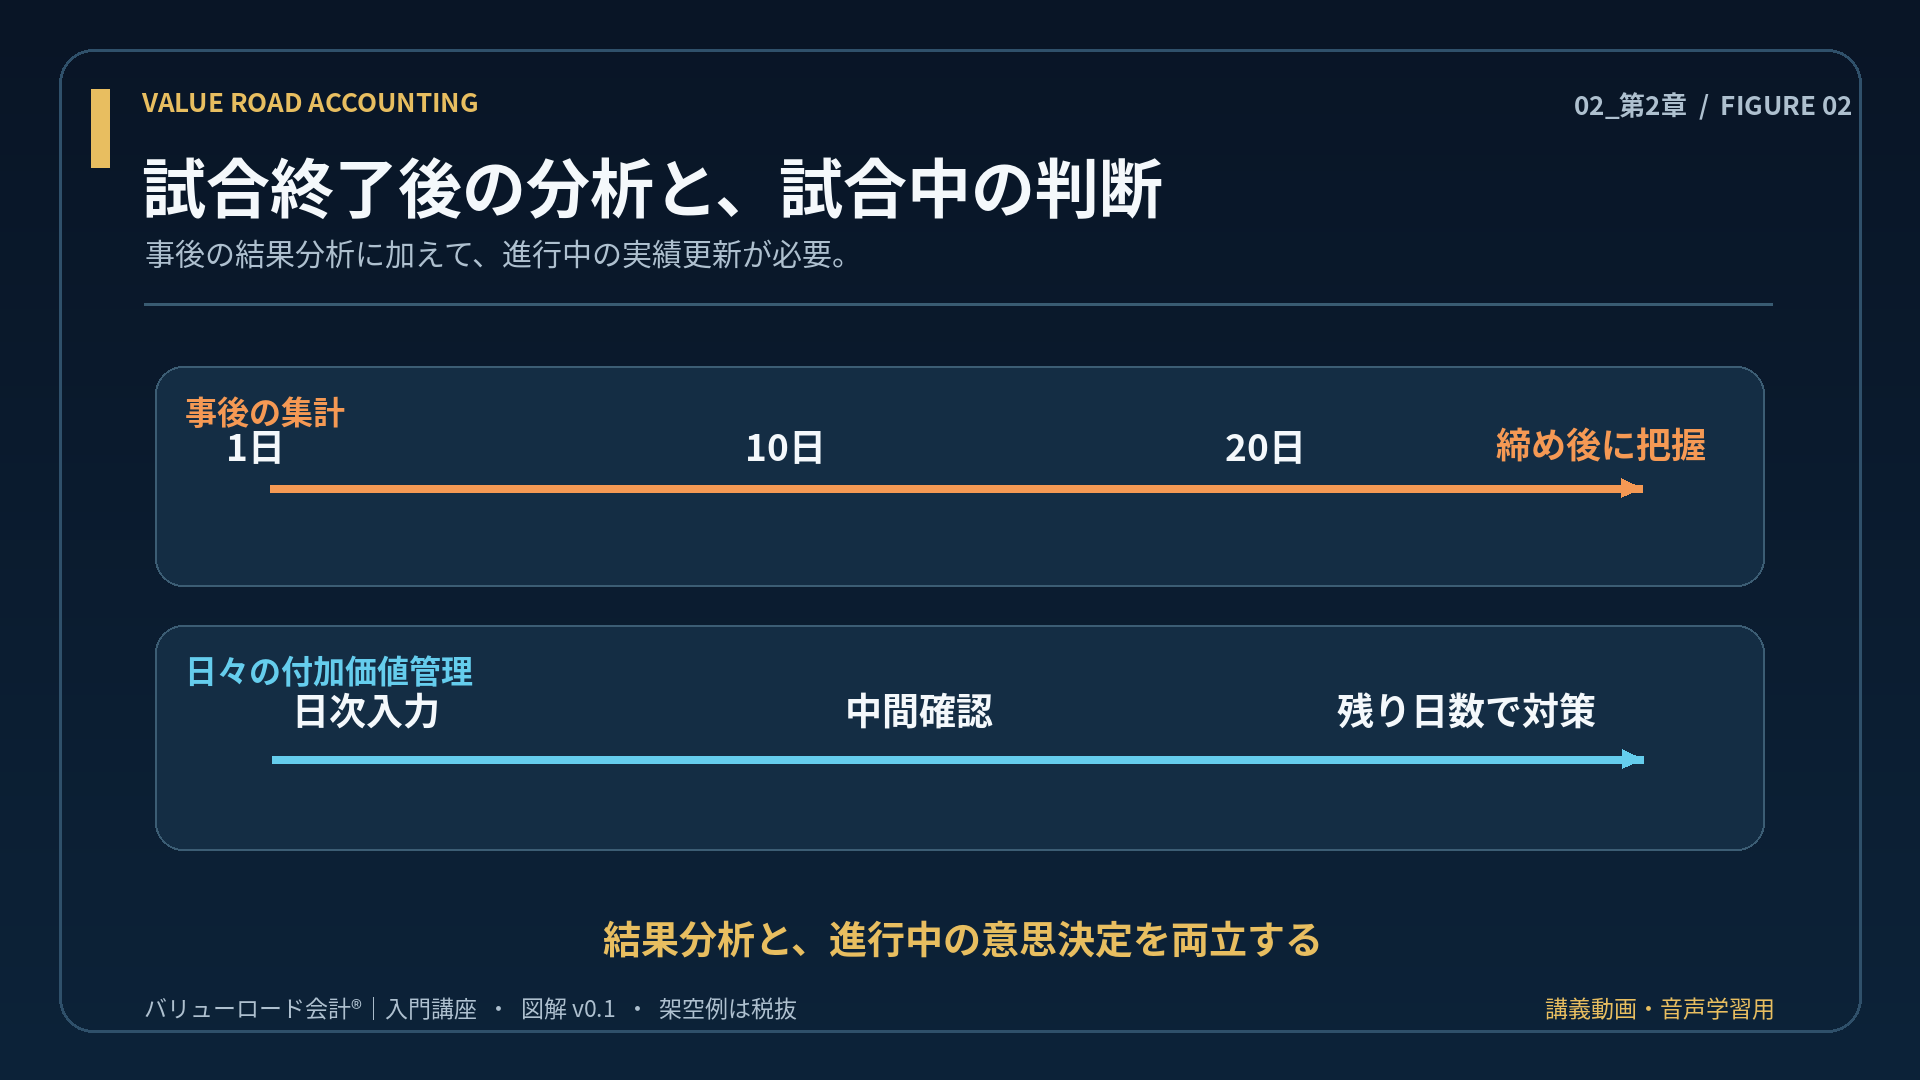
売上目標を達成しても赤字になるカラクリ
この章で学べること
- 同じ売上でも採算が異なる理由を捉える
- 付加価値と業務費用の関係から、目標の前提を点検する
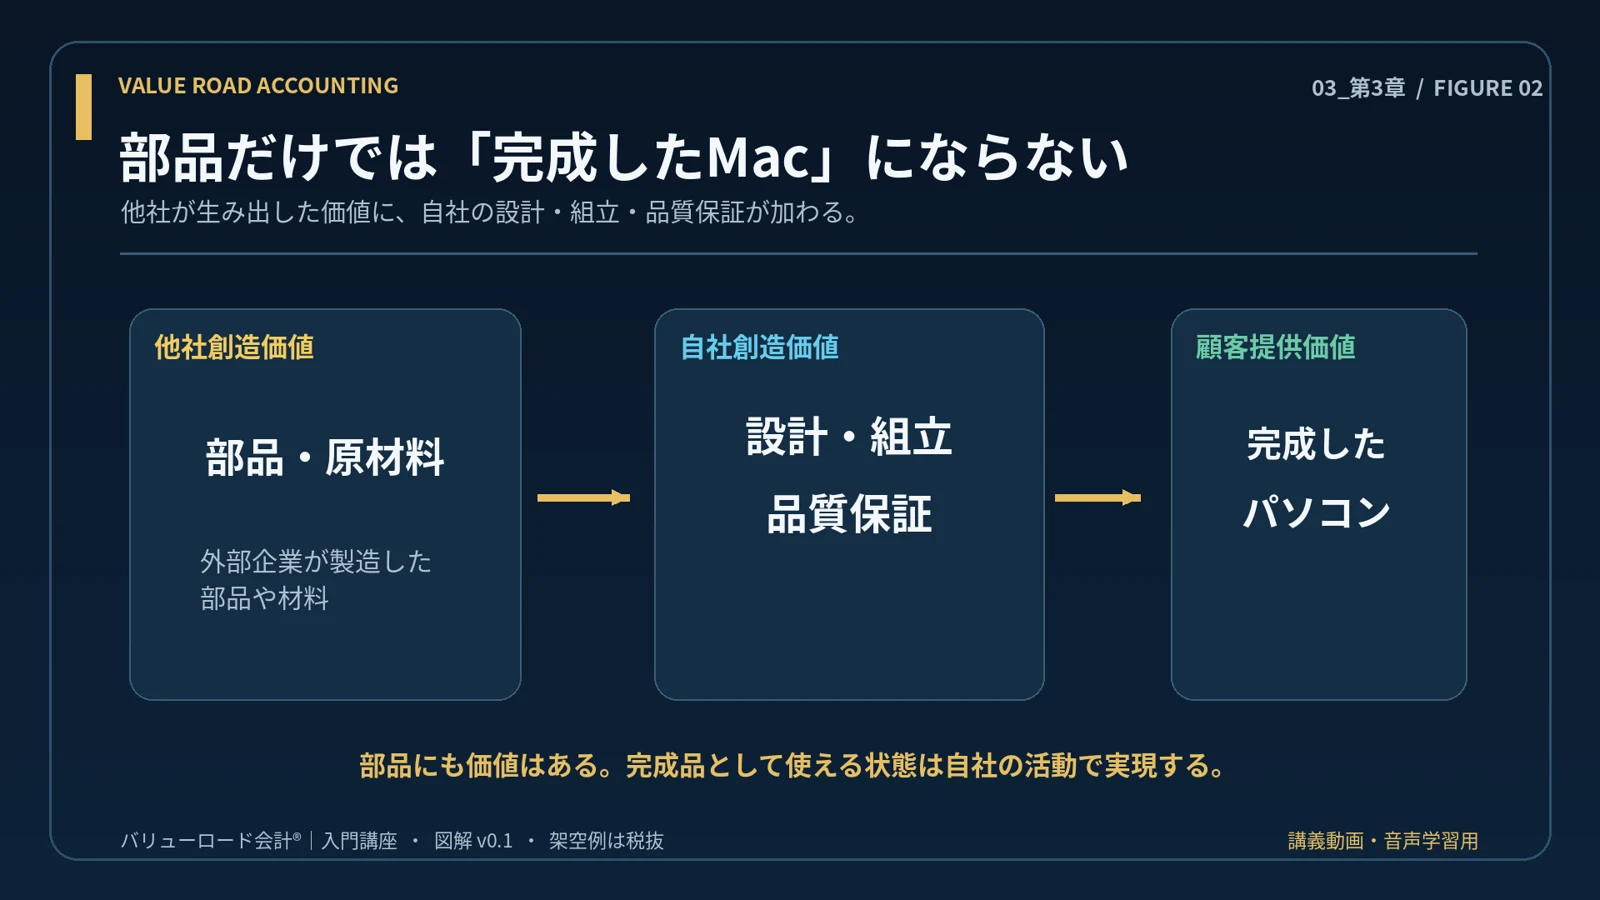
売上ではなく付加価値が利益を生む
この章で学べること
- 購入した部品と、自社で創り出す価値を分けて考える
- 売上の大きさだけに頼らず、付加価値を捉える
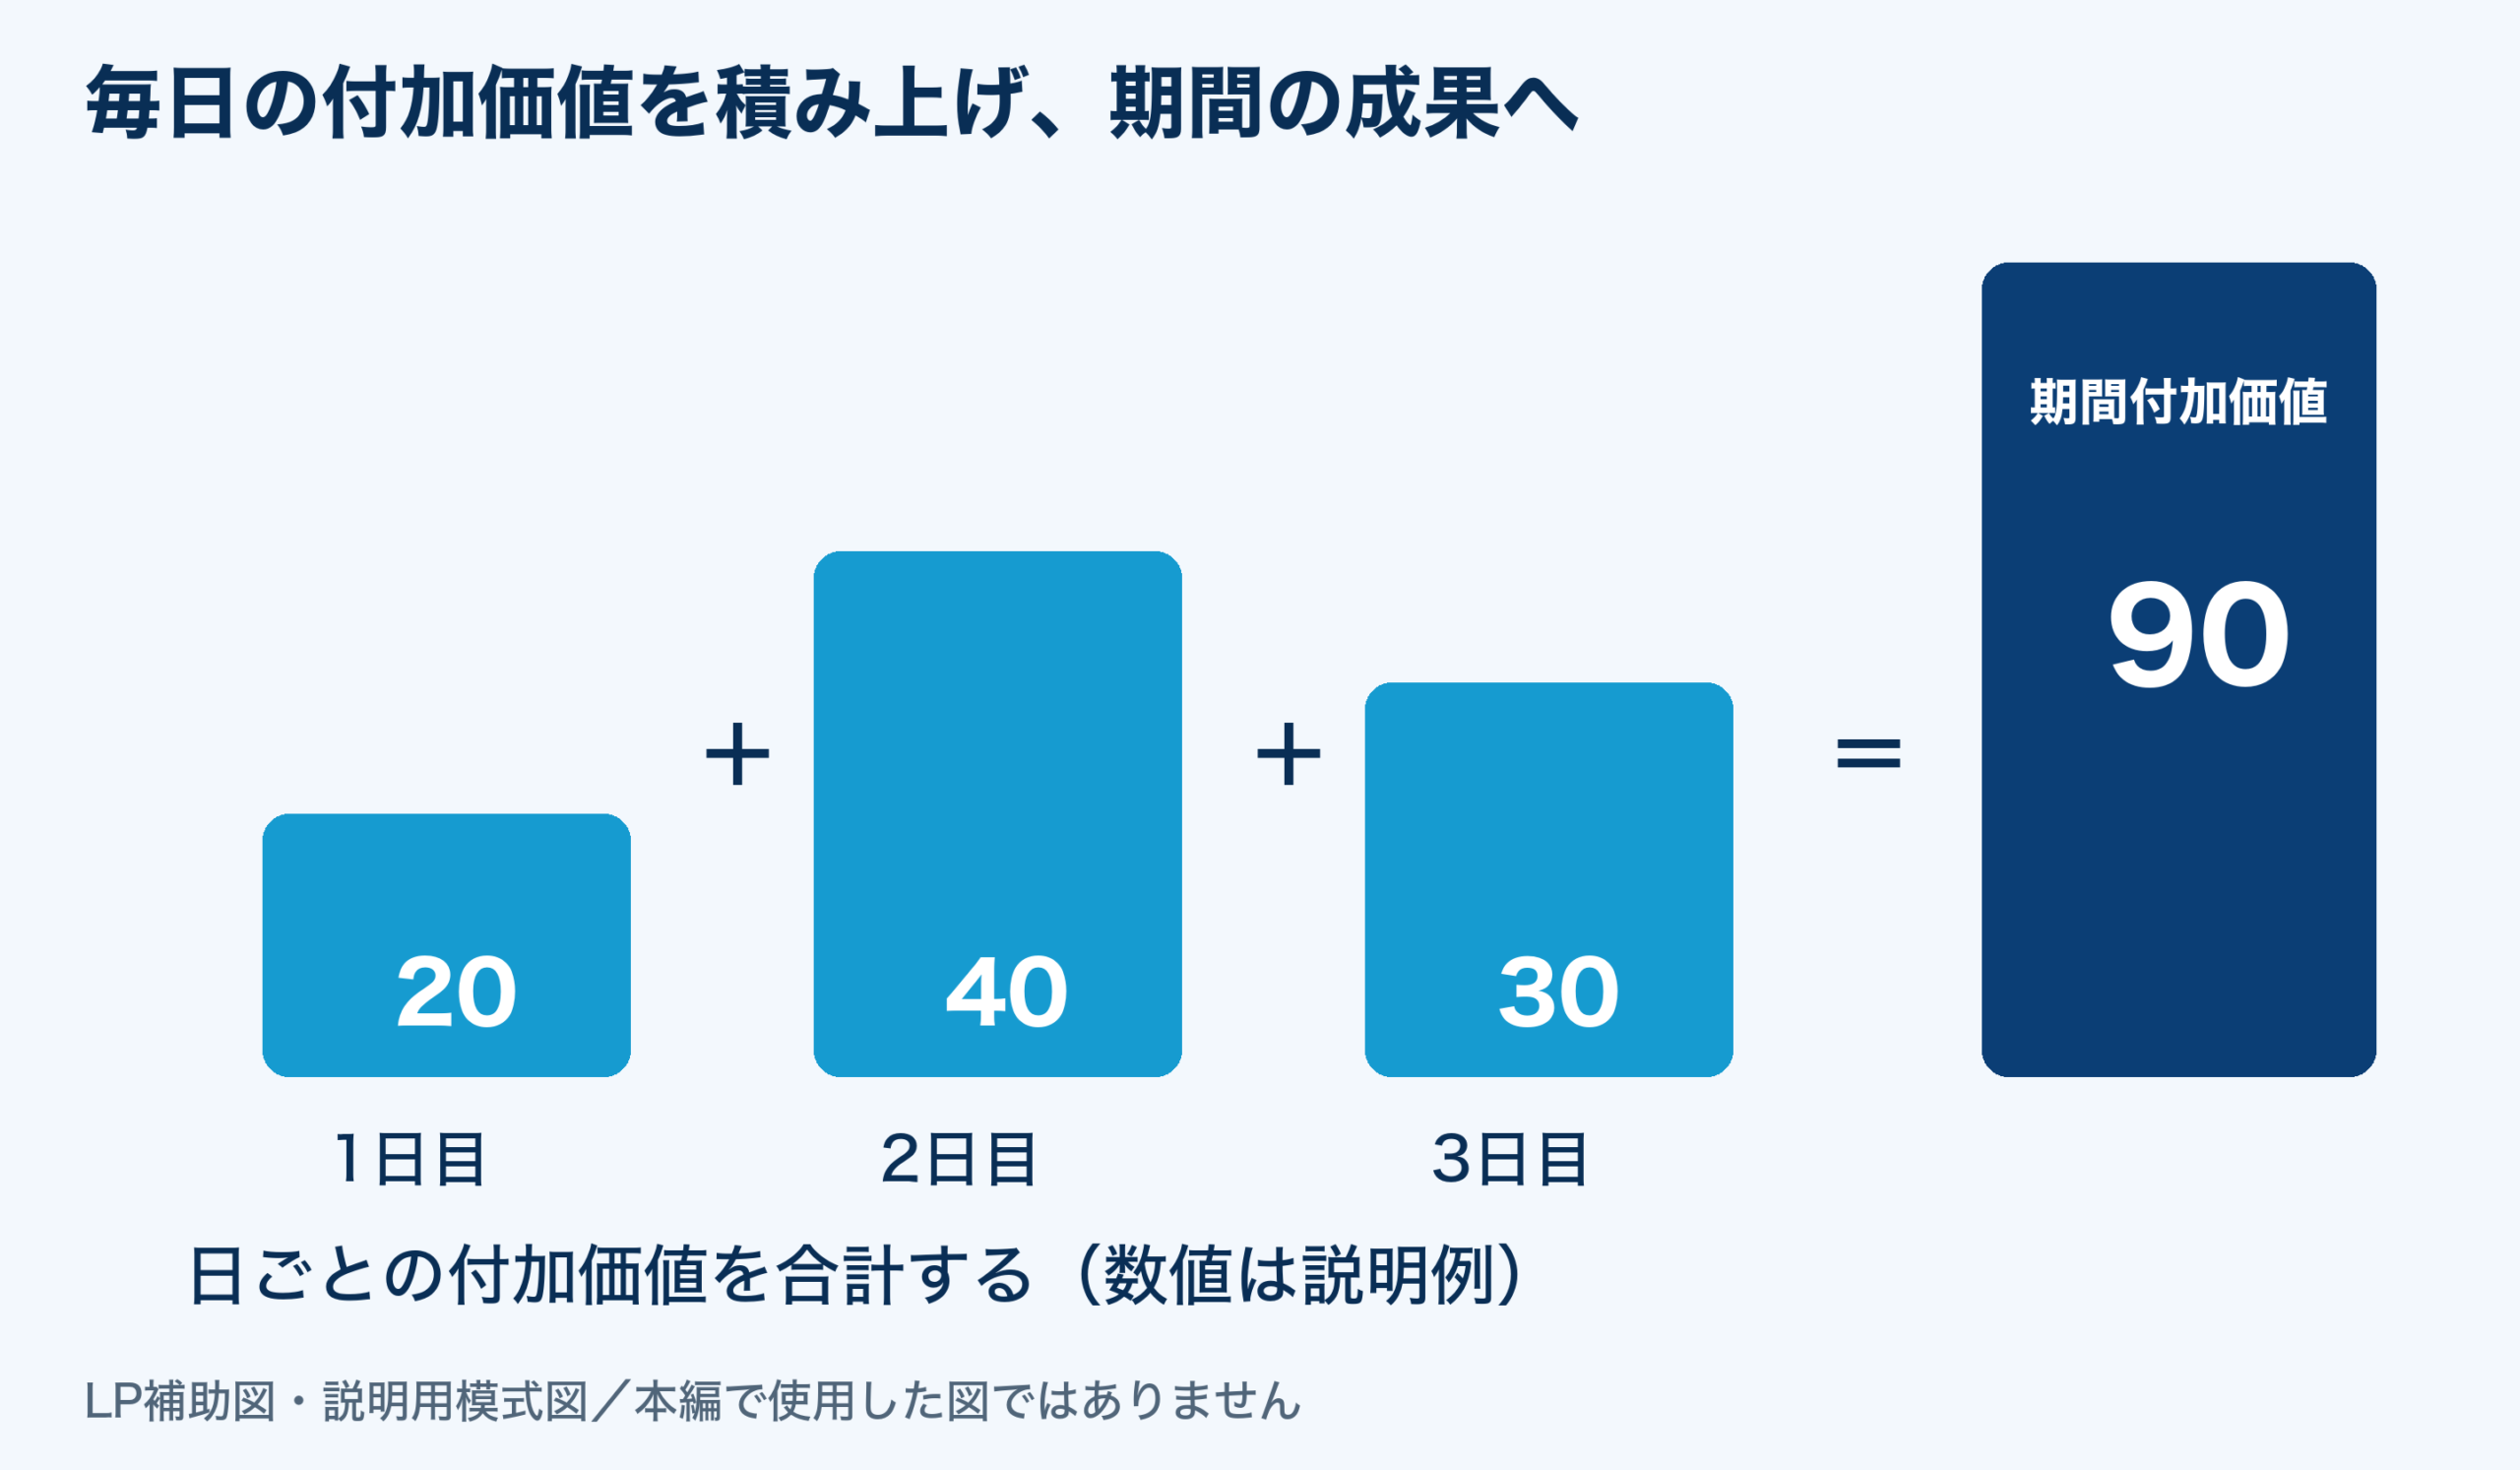
売上ではなく日々の付加価値を積み上げろ
この章で学べること
- 1個あたりの価値を、数量と日々の累計へつなげる
- 月末を待たず、日々の積み上がりを確認する
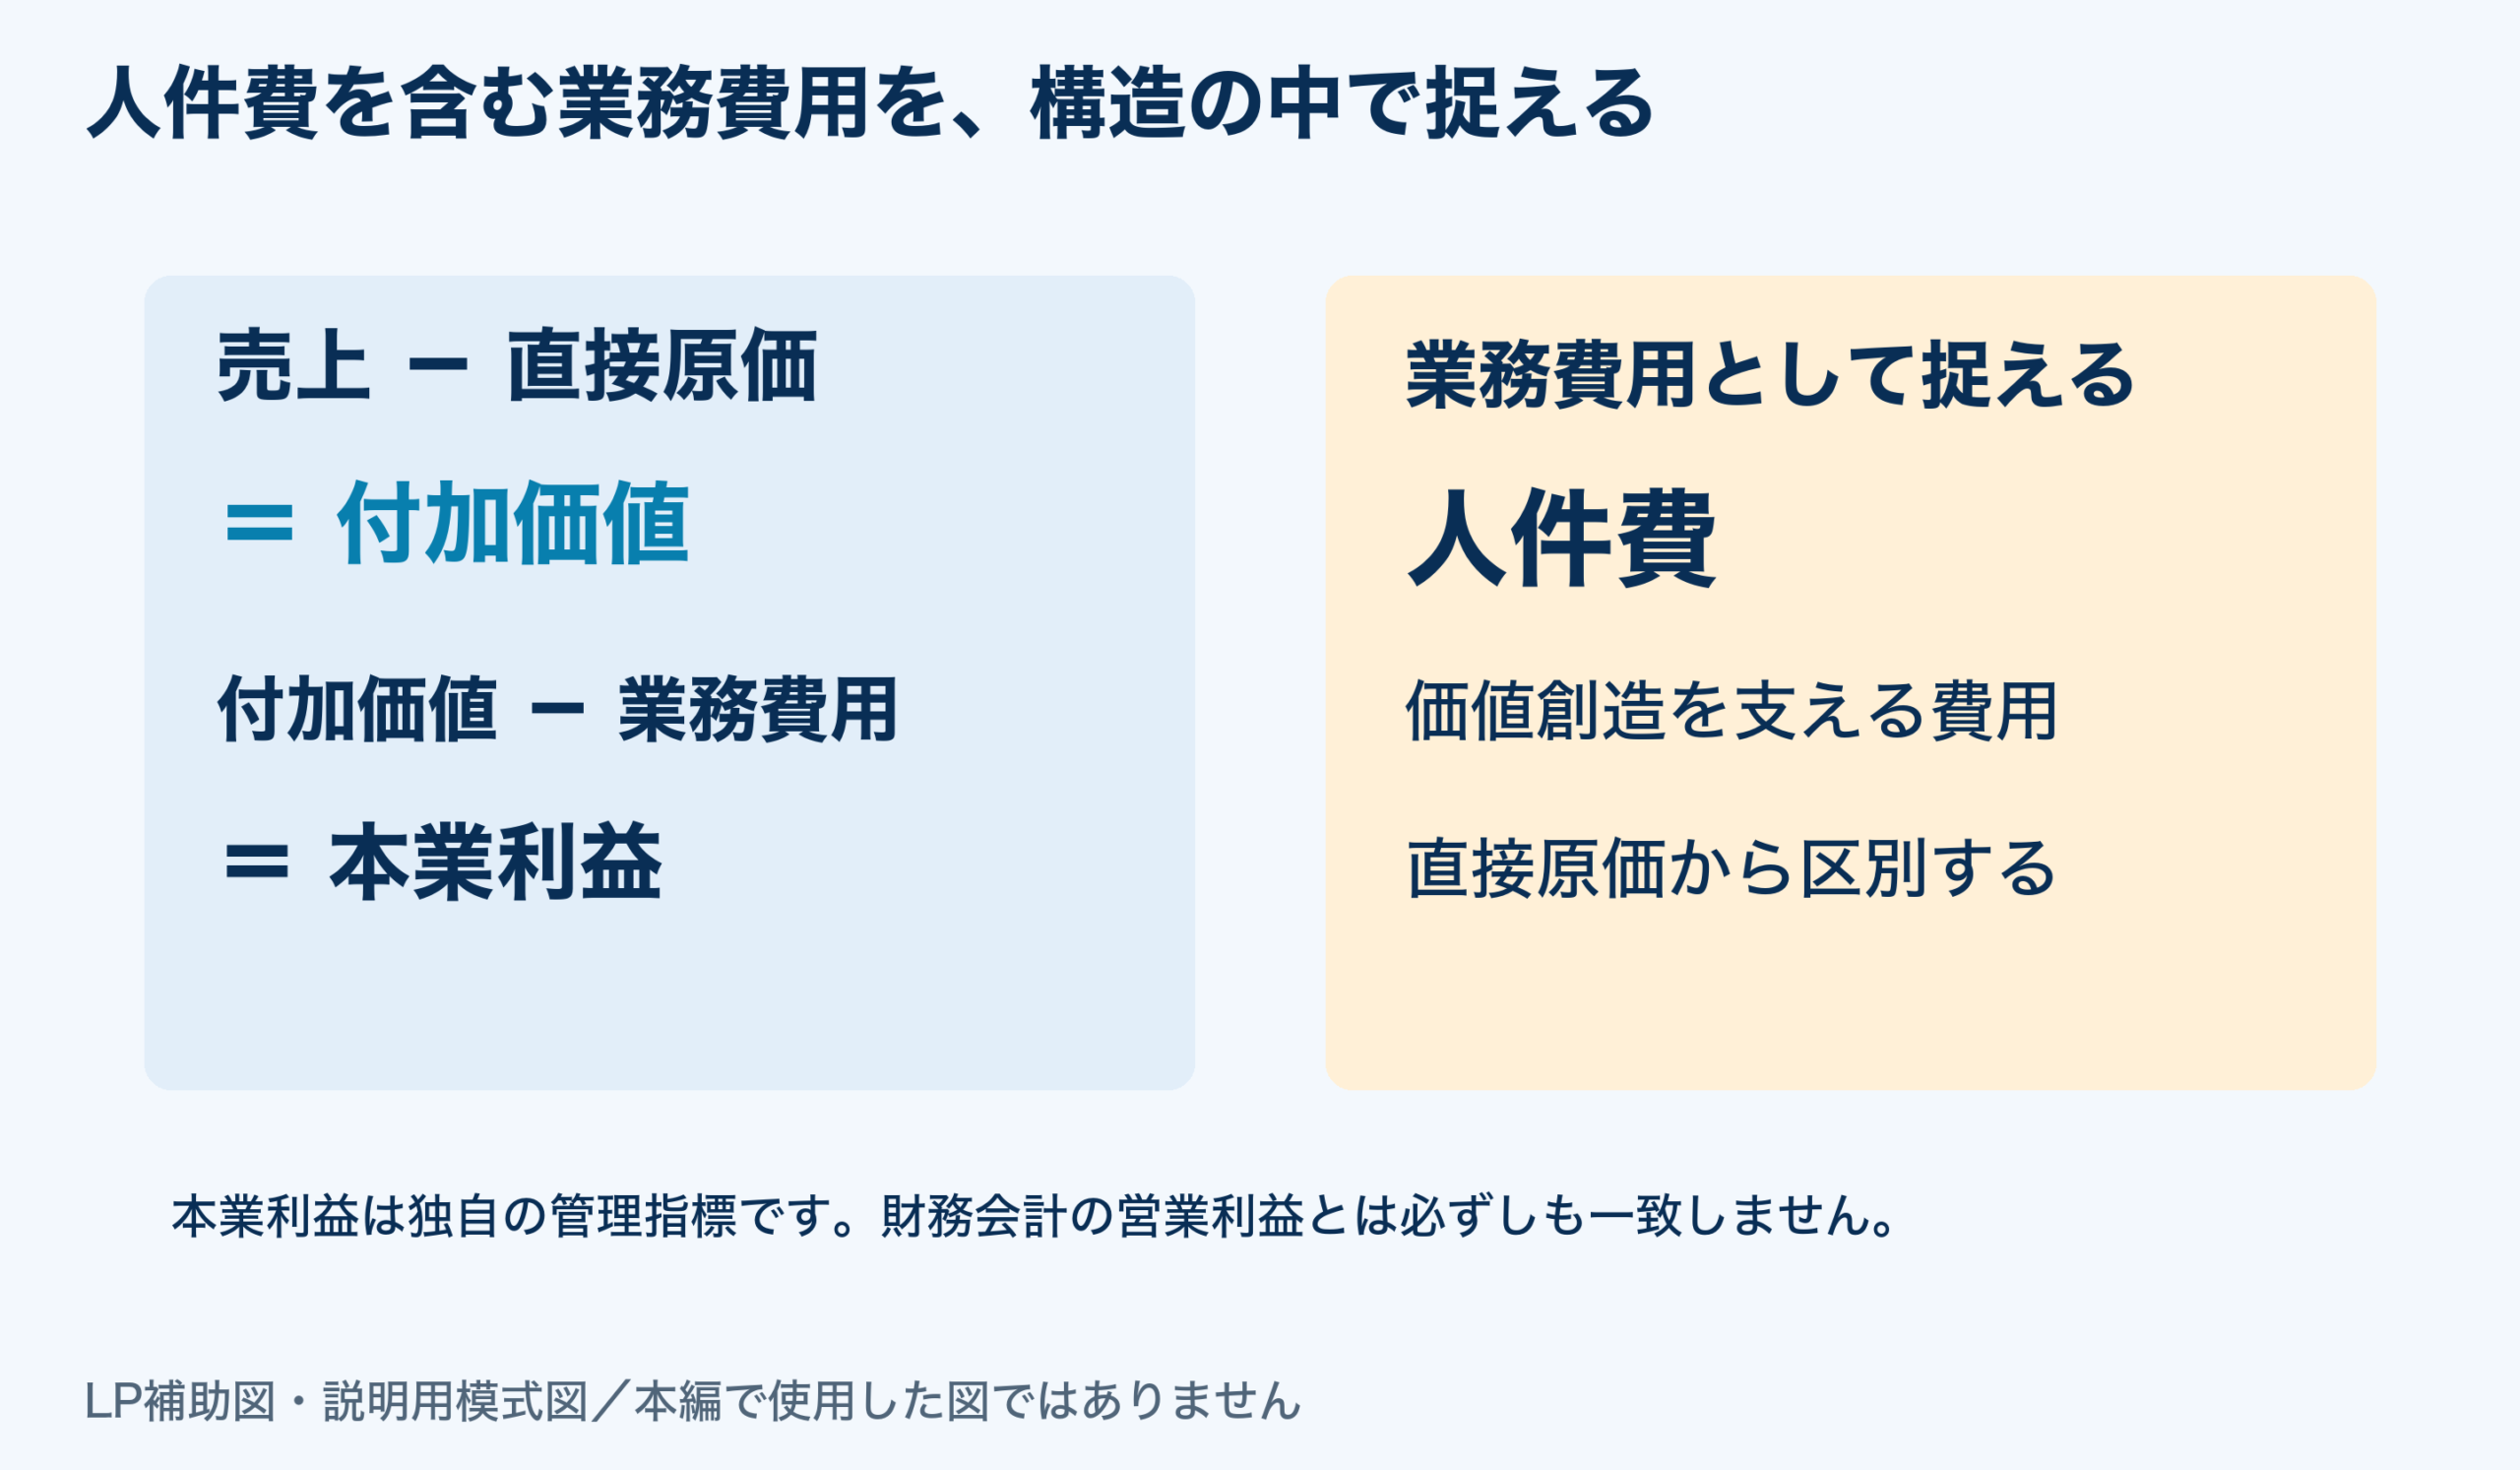
人件費を原価から外すバリューロード会計
この章で学べること
- 売上−直接原価=付加価値の構造を理解する
- 人件費を含む業務費用を、価値創造への投資として捉える
日次付加価値グラフで月末の赤字を防ぐ
この章で学べること
- 日次累計付加価値と業務費用の線を比べる
- 目標までの不足と残り日数から、確認すべき打ち手を考える
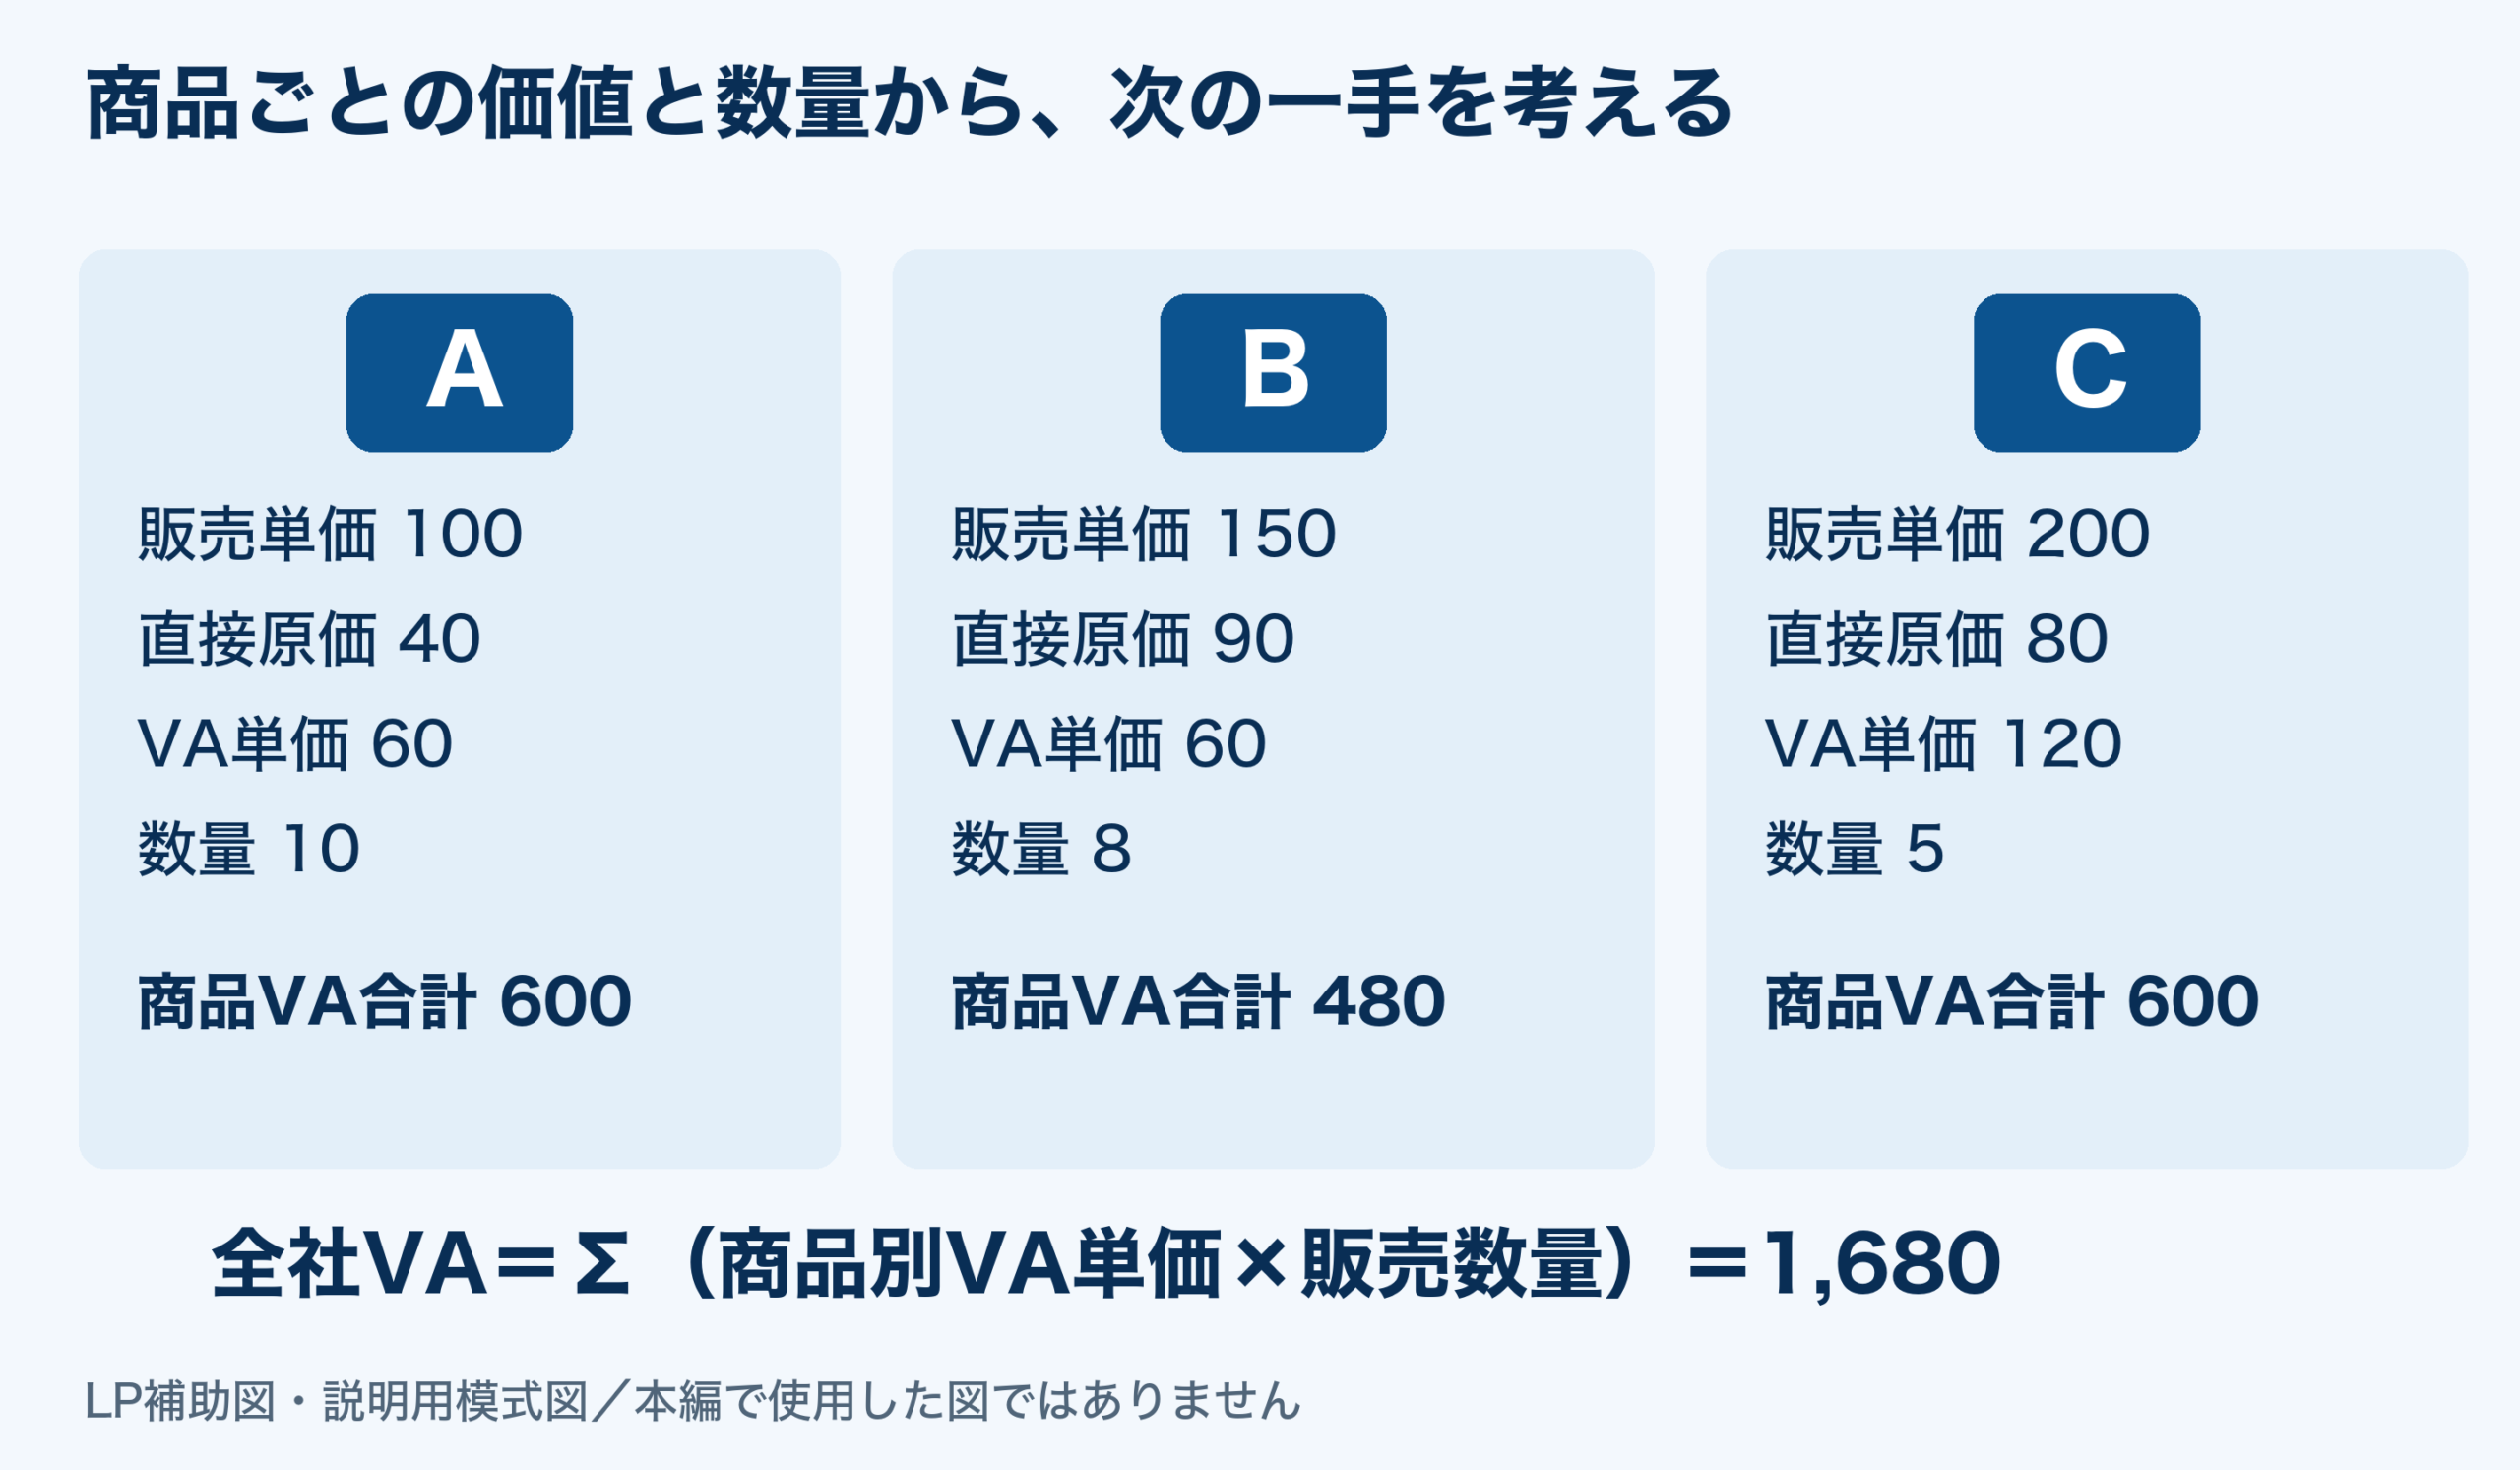
売上が同じでも利益が変わる商品ミックス
この章で学べること
- 付加価値単価×数量から、商品の組合せを捉える
- 同じ売上でも利益が異なる理由を商品別に確かめる
数値の関係を確かめる(説明用の例)
- 商品A
- 販売単価100 − 直接原価40
=VA単価60 × 数量10 → VA合計600 - 商品B
- 販売単価150 − 直接原価90
=VA単価60 × 数量8 → VA合計480 - 商品C
- 販売単価200 − 直接原価80
=VA単価120 × 数量5 → VA合計600
全社VA:600+480+600=1,680
単価・原価は税込。同じ範囲・期間で比べます。実績値ではありません。
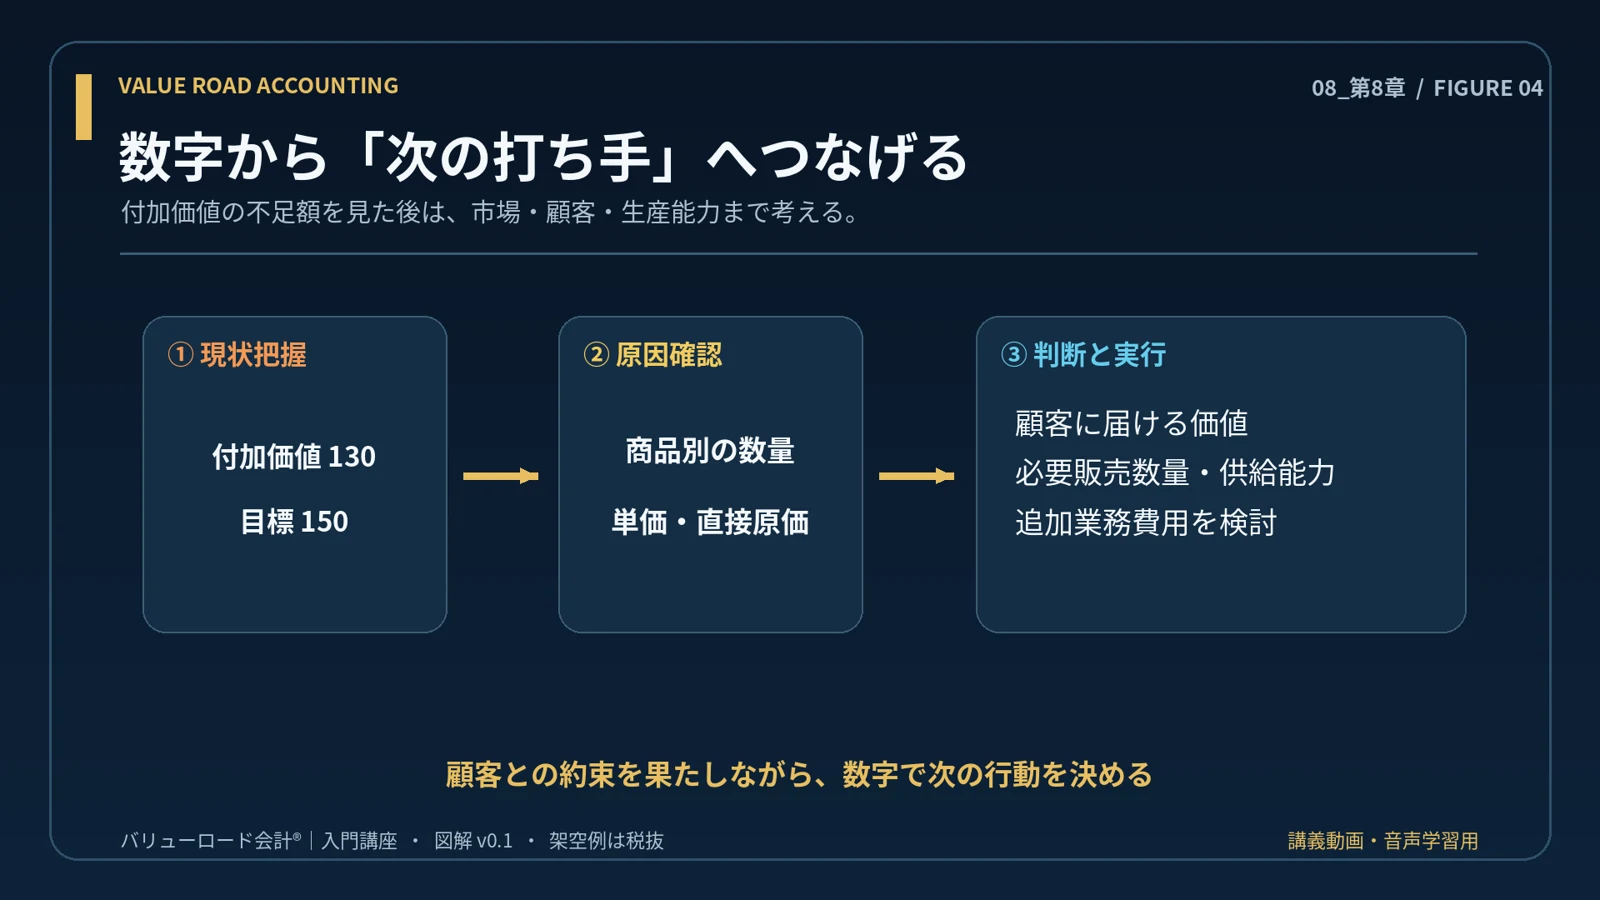
売上を増やしても利益が増えない理由
次の打ち手が見つかる
この章で学べること
- 現状把握→原因確認→判断と実行の順で考える
- 単価・数量・直接原価など、次に確かめる条件を整理する
4つの学び方を、ひと目で比較。
共通教科書と独立実務参考書は、内容・用途の異なる2冊です。
| 含まれる教材 | 動画講座 | オーディオ講座 | 参考書PDF | フルパッケージ |
|---|---|---|---|---|
| 本編動画 | ○ | — | — | ○ |
| 本編音声 | — | ○ | — | ○ |
| 共通教科書 | 28ページ | 28ページ | — | 28ページ |
| 独立実務参考書 | — | — | 65ページ | 65ページ |
| 税込価格 | 4,980円 | 2,980円 | 1,980円 | 6,980円 |
フルパッケージには動画・音声・共通教科書・独立実務参考書が含まれます。共通教科書は共通の1冊です。
よくある質問
予備知識は必要ですか?
経営者・ビジネスパーソンが数字の意味を理解するための入門講座です。図解と対話で順を追って学べます。
共通教科書と参考書は同じものですか?
異なる教材です。共通教科書は動画・音声に沿って学ぶ28ページのPDF。独立実務参考書は、単体でも読み進められる65ページのPDFです。
どのプランを選べばよいですか?
図解を見たい方は動画、移動中に学びたい方は音声、文章で考えたい方は参考書。複数の形式を使い分けたい方はフルパッケージをお選びください。
購入後はどこから利用しますか?
ご購入後は、学習ダッシュボード(マイページ)から購入した教材をご利用いただけます。
CHOOSE YOUR STYLE
あなたに合う学び方を選ぶ。
動画・音声には共通教科書が付属。参考書は、単独でも読み進められる別教材です。
フルパッケージ
見る・聴く・読むを、ひとつに。
- 本編8章の動画・音声
- 共通教科書PDF 28ページ
- 独立実務参考書PDF 65ページ
単品合計9,940円より2,960円お得
約30%お得